- 48小时新闻排行
- 7天新闻排行

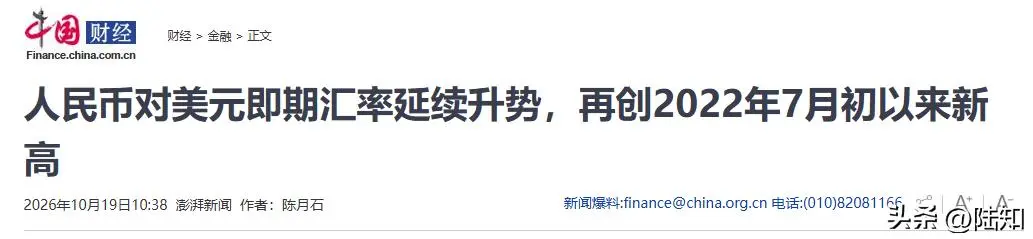
| 10月19日一开盘,人民币对美元即期汇率盘中最高升到 6.6831,离岸那边也捅破了6.6825,双双刷新2022年7月初以来的最高纪录。今年到现在,人民币中间价累计升值了4.38%,即期汇率也涨了4.35%。
有意思的事儿来了:美元利息明明还比人民币高,按老逻辑大家应该抱着美元不撒手才对,可现实是出口企业排着队把美元换成人民币。更让不少人挠头的是,央行好像没怎么拦着。 这画面搁两年前谁敢信?2025年那会儿市场还在担心人民币会不会破7.3,转眼间升值成了主旋律。到底发生了什么?这波涨势靠什么撑着?又会在什么条件下突然掉头? 我先把结论撂这儿:这轮升值的核心推手不是央行,是出口企业自己。而最值得警惕的,恰恰是“越涨越换、越换越涨”这个循环本身。
出口企业赚疯了,美元攥在手里却开始烫手先看一组硬数据。2026年9月,中国单月贸易顺差干到了1335.3亿美元,同比扩大50.5%。三季度顺差合计3148.6亿美元,同比增长27.2%。9月出口同比增速从8月的25%一口气蹿到36.3%,把彭博一致预期的25.7%甩在后面。 翻译成大白话:中国企业从海外挣回来的美元,多到历史级别。 搁以前,这些美元大部分会趴在海外账上。原因不复杂,美元利息高,放着吃利息比换成人民币划算。企业算账很朴素:美元存款利率比人民币高两个点,那我干嘛急着换? 但账本翻到2025年底,风向变了。市场对人民币的预期从“可能还要贬”转向“大概率要升”。这一转不要紧,企业的算盘珠子噼里啪啦重打了一遍。假如预期人民币一年升5%,美元利息只多给2个点,那攥着美元等于净亏3个点。谁跟钱过不去? 于是结汇潮来了。企业把美元换成人民币,市场上买人民币的人多了,汇率往上走。汇率越涨,还没换的企业越慌,生怕晚一步亏更多,扎堆冲进去换。羊群效应一形成,趋势自己给自己加柴火。 中信证券的研报说得很直白:2025年底预期翻转之后,出口企业加大结汇力度,汇率和中美利差的关系跟着弱化,主导权交到了贸易顺差手里。这话我认同,但我更关注的是它背后的潜台词——当汇率不再跟着利差走,意味着市场情绪和预期管理的重要性被放大了。利差是慢变量,结汇是快变量,快变量一旦跑起来,惯性比很多人想象的大。 央行三季度例会那句话,把底牌亮了一半很多人问:涨这么猛,央行为啥不出手摁住? 先看央行最近说了什么。三季度货币政策委员会例会有一处表述值得细品:“坚持市场在汇率形成中的决定性作用,增强外汇市场韧性,稳定市场预期,同时防范市场‘羊群效应’和非理性预期的自我强化”。 前半句是定调:让市场说了算。后半句是底线:别搞出失控的单边行情。这两句话搁一块儿看,意思就很清楚了——央行不打算跟市场对着干,但手一直搭在开关上。 从目前公开信息看,央行放任升值,客观上起到了几个效果。一个是给外贸摩擦降温。人民币适度值钱一点,出口商品价格竞争力稍微收一收,贸易伙伴那边嚷嚷的声音能小一些。另一个是帮进口企业省钱。全球能源和原材料价格不便宜,人民币购买力强一点,能对冲掉一部分成本压力。还有一层考虑,汇率稳住了甚至往上走,海外资金持有人民币资产的时候不用担心被汇率吃掉收益,对吸引外资是加分项。 但我觉得更合理的判断是:央行现在不出手,不代表认可人民币可以无限涨。央行的原话是“保持人民币汇率在合理均衡水平上的基本稳定”。关键词是“基本稳定”,不是“持续升值”。单边大幅升值对出口企业的杀伤力,央行比谁都清楚。那些靠价格吃饭的中小出口商,利润薄得像纸,汇率稍微一波动,换回来的钱就少一大截。 所以央行的沉默,更像是在观察。看结汇潮会不会自己退烧,看出口数据会不会转向。手里捏着中间价管理、预期引导这些工具,什么时候用、用多大力道,取决于市场跑多快。 三个条件,任何一个都能让升值掉头那这波涨势什么时候是个头?得盯住三件事。 头一件,出口转弱。这是最根本的。9月出口增速36.3%是个很夸张的数字,里面有对美抢出口的成分。野村证券的报告提到,贸易休战延期到2027年1月,加上潜在关税威慑,美国进口商在拼命补库存。这种抢跑性质的出口,不可能一直持续。等这波订单消化完,出口增速回落,贸易顺差收窄,企业手里的美元变少,结汇需求自然往下走。升值的地基就松了。 第二件,美元利息优势重新盖过人民币升值预期。美联储那边,主席沃什在IMF年会期间拒绝预判10月利率决议,市场对10月加息的押注从27%到33%快速降到15%以下。但纽约联储主席威廉姆斯还在说今年再加一次合适。这里面的门道在于,不是看美联储加不加息,而是看美元资产多赚的利息,能不能跑赢人民币升值的预期收益。如果人民币升值放缓,而美元利息还撑着,企业结汇的冲动就会降温。 还有一个容易被忽略的细节:人民币对美元升值,不等于对一篮子货币全面升值。判断人民币是不是真进入强势周期,得看汇率指数,不能光盯着美元这一个标尺。升得越快,越要提防预期反转之后的反向踩踏。那些在6.7附近慌慌张张把美元换成人民币的企业,如果后面汇率回调,账面上的汇兑损失是实打实的。
结语人民币这波升值,说到底是中国出口竞争力的一个侧写。顺差摆在那儿,企业结汇的意愿摆在那儿,汇率往上走有实打实的供需支撑。央行不拦,是因为目前的幅度还在可接受范围内,而且适度升值客观上帮着对冲了进口成本和贸易摩擦压力。 但我更关注的不是人民币还能涨多少,而是这轮“越涨越换”的循环什么时候出现裂缝。出口抢跑效应消退的那天,可能就是结汇潮退潮的起点。对于做外贸的中小企业来说,与其赌汇率方向,不如把套保工具用起来。30%左右的套保比例不算高,还有提升空间。 汇率这东西,涨的时候人人觉得会一直涨,跌的时候人人觉得深不见底。真正赚钱的,往往是那些不猜方向、只管锁利润的人。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

中国 半小时前
加拿大 半小时前
加拿大 半小时前
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 5
 6
 7
 8
 9
 10