- 48小时新闻排行
- 7天新闻排行

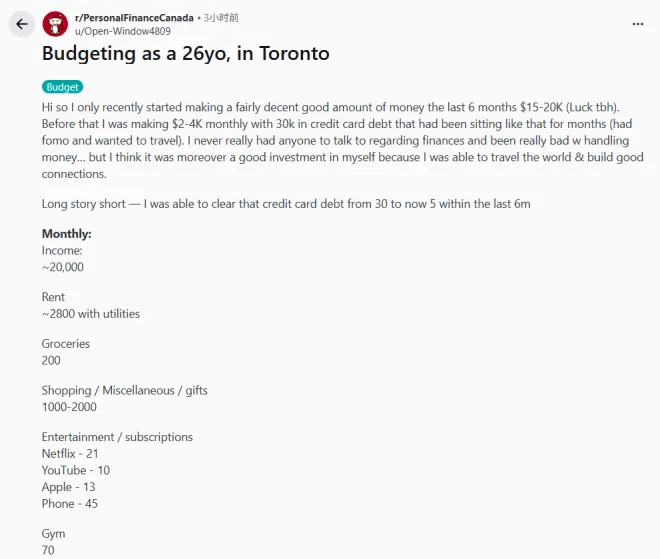
| 月入 $2 万,每月房租连水电约 $2800,信用卡却还欠 $5000。多伦多一名 26 岁网友在 Reddit 晒出自己的账单求助,评论区追问的重点是:收入扣除这些开销后,剩下的钱去了哪里?
这则帖子发布于 Reddit 的 r/PersonalFinanceCanada 社区。发帖人 u/Open-Window4809 表示,过去 6 个月才开始赚到比较可观的收入,月入达到 $1.5 万至 $2 万,自己也坦言有运气成分。此前,月收入只有 $2000 至 $4000。 帖子没有说明收入是税前还是税后,金额也未明确标注币种。 半年还掉 $2.5 万卡债,存钱仍看月底剩多少发帖人此前背着 $3 万信用卡债,连续几个月没有改善。原因是怕错过旅行机会,想出去看看世界。发帖人说,过去没有什么人可以商量财务问题,自己也一直不擅长管钱。 不过,发帖人仍觉得这些经历算是对自己的投资:既环游了世界,也建立了不错的人脉。
收入增加后,发帖人在过去 6 个月里,把信用卡欠款从 $3 万降到了 $5000。与此同时,还有总额 $5 万的联邦学生贷款,每月还款 $300。 目前列出的月收入约为 $2 万,每月开销如下:
至于储蓄,发帖人的做法是“尽量把剩下的钱存起来”,直到上个月才开始往 TFSA 放钱。
发帖人不确定自己将来是否想买房,因此没有向 FHSA(首次购房储蓄账户)供款。对于 RRSP,发帖人给出的理由则是:“我无法想象自己能活过 55 岁。”目前也没有供款。 评论区追问:每月剩下的 $1.4 万多去了哪里?网友 u/Loonie_watcher 粗算,帖子列出的月开销约为 $4600 至 $5650。以月收入 $2 万计算,还有超过 $1.4 万没有交代去向。该网友认为,问题不在于 Netflix、YouTube、Apple 和手机费合计的 $89,而在于更大笔资金的流向。
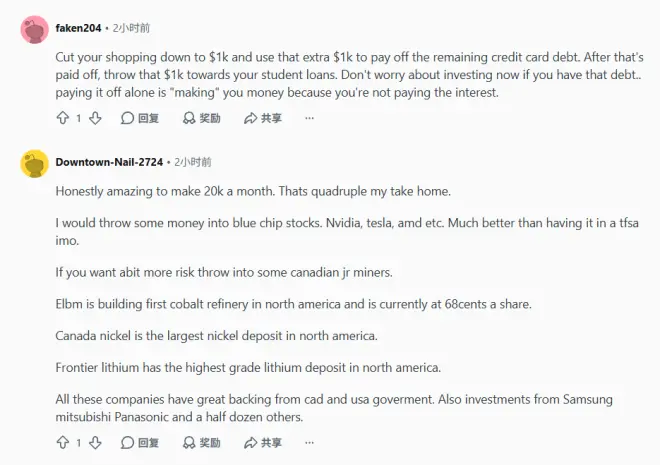
这位网友建议,如果支票账户里已有足够现金,就在本周一次还清剩余 $5000 信用卡债。理由是,同期信用卡利息的成本会高于 TFSA 投资能带来的回报。 随后可以在发薪日设置自动转账,先把 $1 万转入独立储蓄账户。该网友给出的安排是,在付清卡债、转出这笔储蓄后,把消费控制在剩下的 $5000 内。 网友 u/YYZtoYWG 的批评更直接:既然已经还掉 $2.5 万,说明有能力清债;若每月到手收入真有 $2 万,就不该过了半年还留着 $5000 卡债。按这位网友的判断,不到 3 个月就可以还清。 该网友建议,债务清完之前,先暂停购物、送礼、杂项和买花。过去收入不高时,缺乏自制力和财务知识已经带来债务;如今收入大涨,如果不改变习惯,同样可能把钱花光。 这位网友还提醒,这样的收入可能波动,未必能一直持续。想享受生活没有问题,但不代表今天就要花掉所有收入。只要设定具体目标,也不需要靠极端节俭才能为未来打好基础。
具体怎么做?该网友建议翻出过去 6 个月的全部账单,逐项归类支出,核对预算是否准确、是否有钱在不知不觉中花掉。 “储蓄不是花剩下的钱;储蓄要排在前面。”这位网友写道,想旅行或提早退休,就先把相应的钱存好,再用余下的钱买花、送礼和购物。该网友认为,每月花 $5000 也能生活得很好,不必作出什么牺牲。 发帖人回复:“我正需要这番话。谢谢。” 先还哪笔债?网友对零息学生贷款意见不同网友 u/FelixYYZ 建议,先清偿有利息的债务,并在投资前建立应急金,再检查预算、减少或取消不必要的项目。该网友还引导发帖人查看社区的理财步骤,走到第 5 步后再考虑投资。 对于联邦学生贷款,这位网友指出,目前利率仍为 0%,不必急着提前还清。u/Loonie_watcher 也建议,在利率为 0% 期间维持每月 $300 还款,把额外资金优先存入独立账户。 也有不同意见。u/Typical_libra20 建议增加每月学生贷款还款额。发帖人回应,正因为这笔贷款没有利息,自己更希望保留充裕现金流;如果是省级学生贷款,考虑就会不同。 另一位网友 u/faken204 建议,把购物支出压到 $1000,将省下的 $1000 用于清偿剩余卡债。卡债清完后,再把这 $1000 转去还学生贷款。该网友认为,背着债时不用急着投资,少付利息本身就是收益。 网友 u/fondlemental 则针对每月 $1000 至 $2000 的购物、杂项和礼物开销,建议先还债,再把钱存下、用于投资。 买花有人赞,退休规划也有人劝评论区并非一面倒要求砍掉所有享受。u/Green_Paths 很喜欢每月拿出 $100 买花的安排,表示如果自己有这样的收入,也会这么做,并认为发帖人在其他方面看起来已经比较节俭。 对于“不确定买不买房,所以不存 FHSA”的想法,u/FelixYYZ 表示,即使不买房,FHSA 最终也可以起到类似 RRSP 的作用。该网友建议,考虑到每月 $2 万的高收入,可以先使用 TFSA 和 FHSA,用满额度后再考虑 RRSP。 至于无法想象活过 55 岁,u/FelixYYZ 回应,除非患有绝症或遭遇意外,否则活过这个年龄的可能性很高。另一位网友也说,如今六七十岁、甚至八十多岁的人,当年也可能以为自己活不到那个年纪。 高收入本身同样引来好奇。有人追问究竟做什么工作能月入 $2 万,另一位网友回复“科技行业”;还有人继续追问,怎样才能找到这一领域、收入达到这个水平的工作。不过,发帖人没有在所载评论中确认职业。u/Downtown-Nail-2724 则感叹,这笔月收入是自己到手收入的 4 倍。 相比具体买什么,其他几位网友更强调理顺顺序:先查清实际支出,清掉有息卡债,建立应急金,再让储蓄成为固定动作,而不是等月底看还剩多少。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

投800+简历还没着落!多伦多网友心累:说好面试,却没了下文
加拿大 1 小时前
温哥华 1 小时前
Uniqlo明春温哥华市中心开旗舰店 与Aritzia及Simons为邻
温哥华 1 小时前
BC省 1 小时前
苹果发布新款iPad mini:OLED屏+A20 Pro加持
科技 1 小时前
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10