
- 48小时新闻排行
- 7天新闻排行

| 加拿大央行上周把政策利率从2.25%提高到2.5%,这是三年来第一次加息。 对背着浮动房贷、HELOC或者个人信用额度的人来说,这显然不是什么好消息。利率上升后,借钱成本几乎马上增加。 但这次加息也有一个很有意思的反面:对另外一些人来说,利率越高,反而越有利。 真正值得关注的,甚至还不只是这25个基点。 目前利率市场已经开始押注,加拿大央行到2027年底可能再加息3次,每次25个基点,最终把政策利率推到3.25%。 不过Bay Street部分分析师认为,市场可能过于激进,未来一年更可能只是再加1至2次。 现在最大的悬念已经从“加拿大会不会加息”,变成了“还要加多少”。
为什么经济已经这么弱,央行还要加?这也是这次加息最特别的地方。 2022年那轮加息时,加拿大房市火热、消费者手里有大量疫情期间积累的储蓄,经济明显过热。 现在几乎完全相反。 房市低迷、就业市场偏弱,整体经济并不强。这一轮通胀压力,很大程度上来自高油价和能源成本。 央行当然知道,加息解决不了油价问题。 提高加拿大人的房贷利率,不可能让一艘油轮更顺利地通过霍尔木兹海峡,也不可能增加全球石油供应。 真正让央行担心的是另一件事: 如果高油价持续太久,运输、生产和经营成本不断升高,企业迟早可能把这些成本转嫁给消费者。 目前还没有太多证据显示高油价已经全面扩散到CPI其他项目,但央行显然不愿意等到这种情况真正发生以后再行动。 所以这次更像是一次“保险式加息”。
浮动房贷还能不能选?对于普通家庭来说,最现实的问题还是房贷。 目前浮动房贷利率依然明显低于固定房贷,因此并不能简单说浮动利率已经“不划算”。 问题在于未来。 债券市场现在大约计入了未来一年再加75个基点的可能。如果这一预测成真,浮动房贷利率也会跟着上升大约75个基点。 所以判断浮动利率是否值得选,可以看一个很实际的问题: 你现在拿到的浮动利率,到底比固定利率低多少? 如果只便宜二三十个基点,而央行未来真的再加两三次,这个优势很快就可能消失。 当然,如果加拿大经济随后明显转弱,未来几年重新出现降息,浮动利率又可能重新占优。 没有人能够保证哪一种一定更便宜。 对选择浮动的人来说,最重要的是能不能承受连续几次加息。 房市可能继续承压加拿大房市本来就不强,加息只会进一步增加压力。 利率越高,买家的借贷能力越弱,能够承受的房价也越低。 因此这一次25个基点本身影响可能有限,真正需要担心的是,如果它代表一个持续到2027年的温和加息周期,那么成交量和房价都可能继续受到压制。
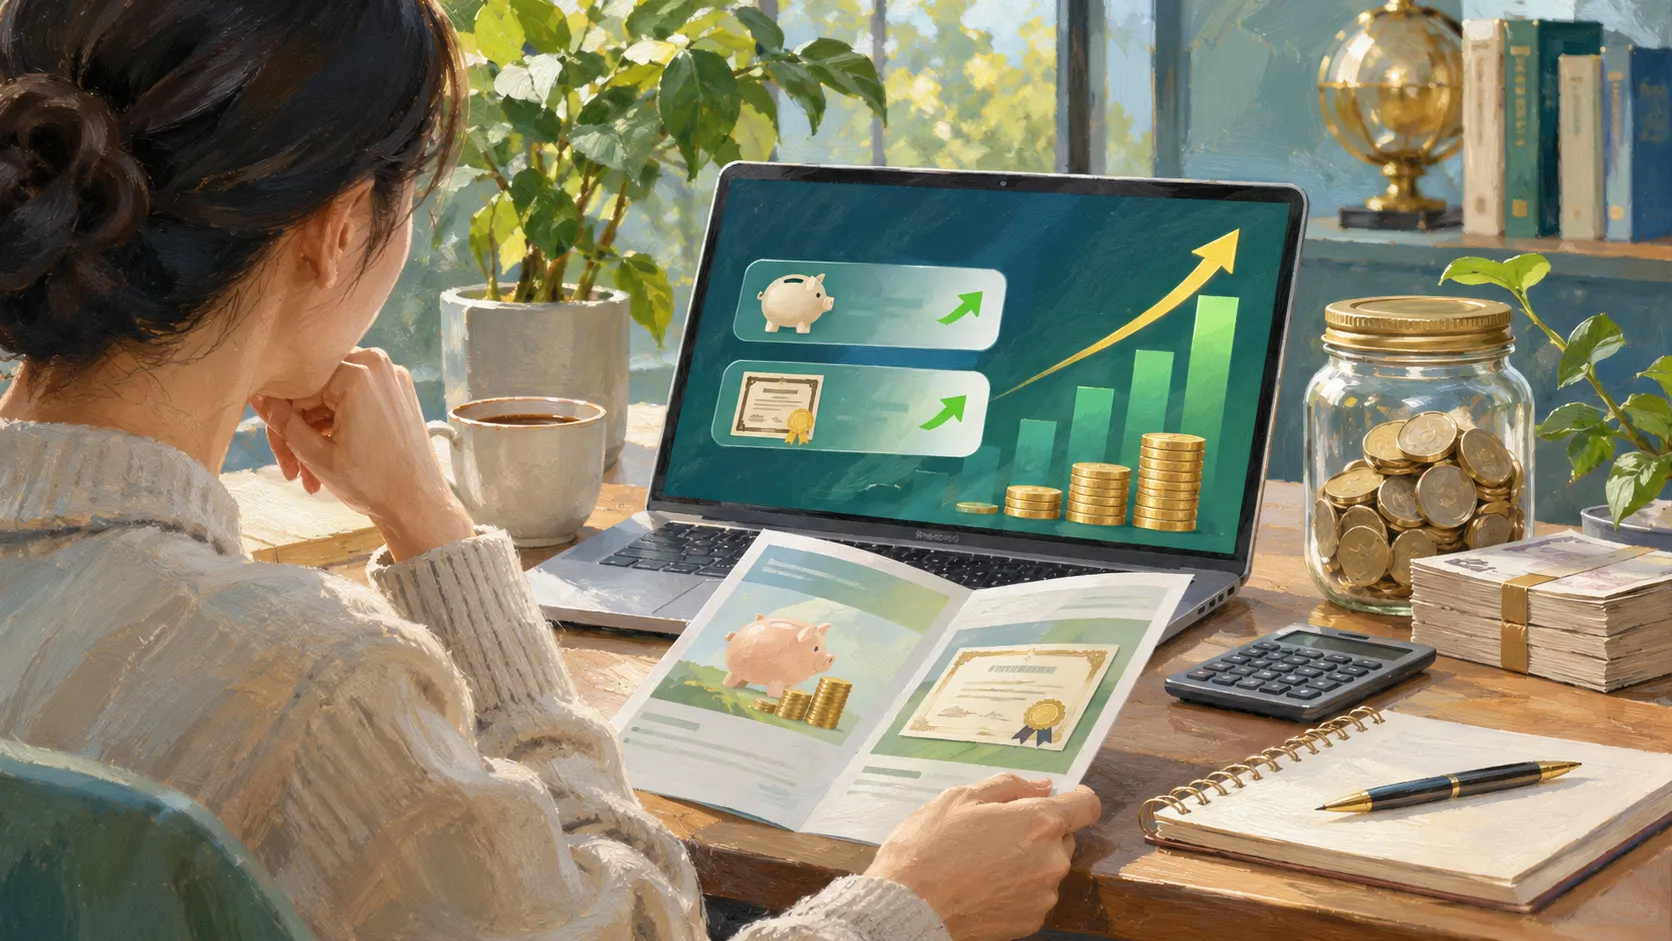
但存钱的人开始受益了加息并不是所有人的坏消息。 第一类受益者就是手里有大量现金的人。 央行加息后,银行尤其是网上银行可能提高储蓄账户利率。虽然银行通常不会把央行每次25个基点的加息全部传给储户,但高息储蓄账户的回报仍有上升空间。 第二类则是购买GIC的人。 GIC利率主要跟债券收益率相关,而债券市场往往会提前反映央行未来的政策变化。 随着过去几个月债券收益率上升,GIC利率已经重新变得有吸引力,部分长期产品已经接近4%左右。 对于短期不准备把钱投入股市、又希望获得稳定回报的人来说,这反而是一个重新比较GIC和高息储蓄账户的机会。 另外,没有浮动债务、同时持有大量现金或固定收益资产的人,也会比高负债家庭更加受益于高利率环境。 所以,同一次加息,对加拿大不同家庭的感受可能完全相反。 有人开始算房贷又要多交多少钱,另一些人却开始比较哪家银行的GIC和储蓄账户利率更高。 而真正决定这种差距会不会进一步拉大的,是接下来加拿大央行还会不会继续加息。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10