同一天,尼康、索尼、腾龙三家日本影像厂商发布财报,解释各自影像业务下滑的原因时,用了同一个词:中国。
尼康上半财年在中国的影像营收从376亿日元跌到298亿日元,降幅20.6%,一地就贡献了总下滑量的一半;同期美国只下降6.4%。腾龙自有品牌镜头前三季度在中国的销售额更是暴跌43%,而北美增长43%。索尼在电话会上直接说,影像业务的下滑主要受中国市场放缓拖累。
三家公司,一个关键词。
相机在中国卖不动了,而且不是某一家的问题,是全行业的问题。表面看,原因似乎很清楚。腾龙说是库存过剩,渠道消化慢。
尼康说是需求收缩,叠加零部件涨价压利润。
但如果只是库存,清完就该恢复。真正的问题是,这个市场的需求结构,已经发生了根本性的变化。
最根本的冲击来自手机十年前,买相机的人里有大量是"记录生活"的普通用户。出去旅游拍个照,家庭聚会拍个合影,发个朋友圈比手机清楚一点就行。这部分需求,现在被手机彻底吃掉了。
手机计算摄影的进步速度远超所有人预期,这两年一英寸大底、多摄融合、夜景算法、长焦裁切,发朋友圈、小红书、短视频,完全够用。普通人没有任何理由再额外花几千块买一台相机。
结果就是,相机的用户基数被压缩到了真正的摄影爱好者和职业摄影师。这个群体有多大?全球可换镜头相机市场从巅峰时期的千万台规模,萎缩到今年预计约630万台。十年时间,缩水了四成多。中国作为全球最重要的单一市场之一,这个收缩幅度只会更大。
更微妙的变化发生在国产替代上腾龙的主力镜头产品,定位在"比原厂便宜、比国产贵"的中间地带。过去这个价位是有性价比优势的。腾龙24-70mm F2.8卖七八千,原厂卖一万五,图便宜的人会选腾龙。但现在思锐、永诺这些国产品牌,自动对焦镜头只卖999元、1699元,画质和做工在快速追平。中间价位被两头挤压。预算够的直接上原厂,预算紧的买国产,腾龙正好卡在最尴尬的位置。中国市场跌幅43%,不是偶然。
经济环境当然也是一个因素。相机不是必需品,是消费升级类的可选品。当大家对未来收入预期偏谨慎,第一个被推迟的就是这种大件投资。很多原本计划换机身、买镜头的人,选择再等等。
相机在中国,已经从一个大众消费品,退化成了一个小众的专业工具市场。这个市场不会消失,但规模会持续收缩。留下来的用户,要么是真正靠摄影吃饭的职业人,要么是把摄影当作深度爱好的发烧友。这两类人的共同特点是愿意为好设备花钱,但不会轻易被营销打动,买之前会反复比较。国产镜头品牌正是抓住了这群人,不需要索尼蔡司那种顶级光学素质,我给你九成的画质、三分之一的价格,你买不买?
对日本厂商来说,这是一个两难的局面。往下打价格战,会损害品牌溢价和利润。
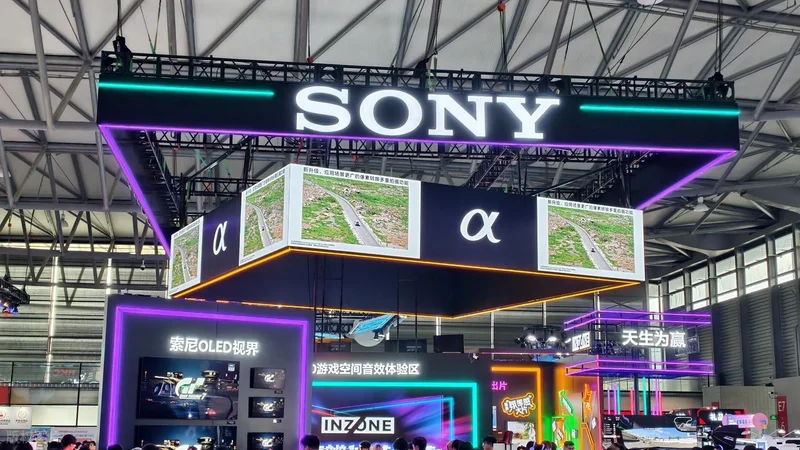
不打,中国市场就会被国产品牌一点点蚕食。索尼选择的路线是转向高附加值产品,减少销量,但每台更贵,靠高端机型维持利润。这条路在短期内有效,但长期看,这就把入门市场完全让给了竞争对手。
还有一个财报里没有充分讨论的变量:二手市场。大量摄影爱好者出掉闲置器材回笼资金,二手微单和镜头的供给增加、价格下行,反过来压制了新机销售的动力。当二手Z6II只要六千块就能买到,为什么要花一万二买新的?
相机在中国卖不动,不是一个周期性的问题,而是这个品类在中国市场完成了从大众到小众的结构性转型。手机吃掉了入门用户,国产品牌吃掉了中端利润,经济环境推迟了高端换机。三股力量同时作用,日本厂商的下滑就成了必然。
这个市场未来不会消失,但会越来越小、越来越专业。对普通消费者来说,现在可能是入手的好时机。

 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 4
 5
 6
 7
 8
 9
 10