- 48小时新闻排行
- 7天新闻排行

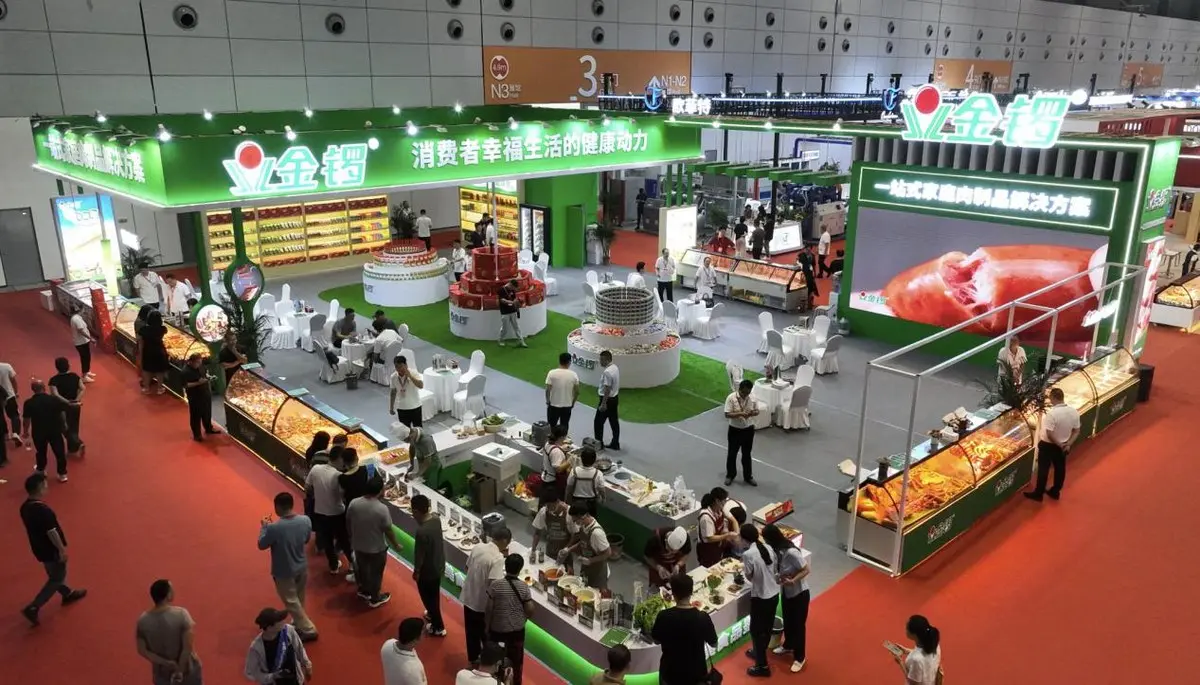
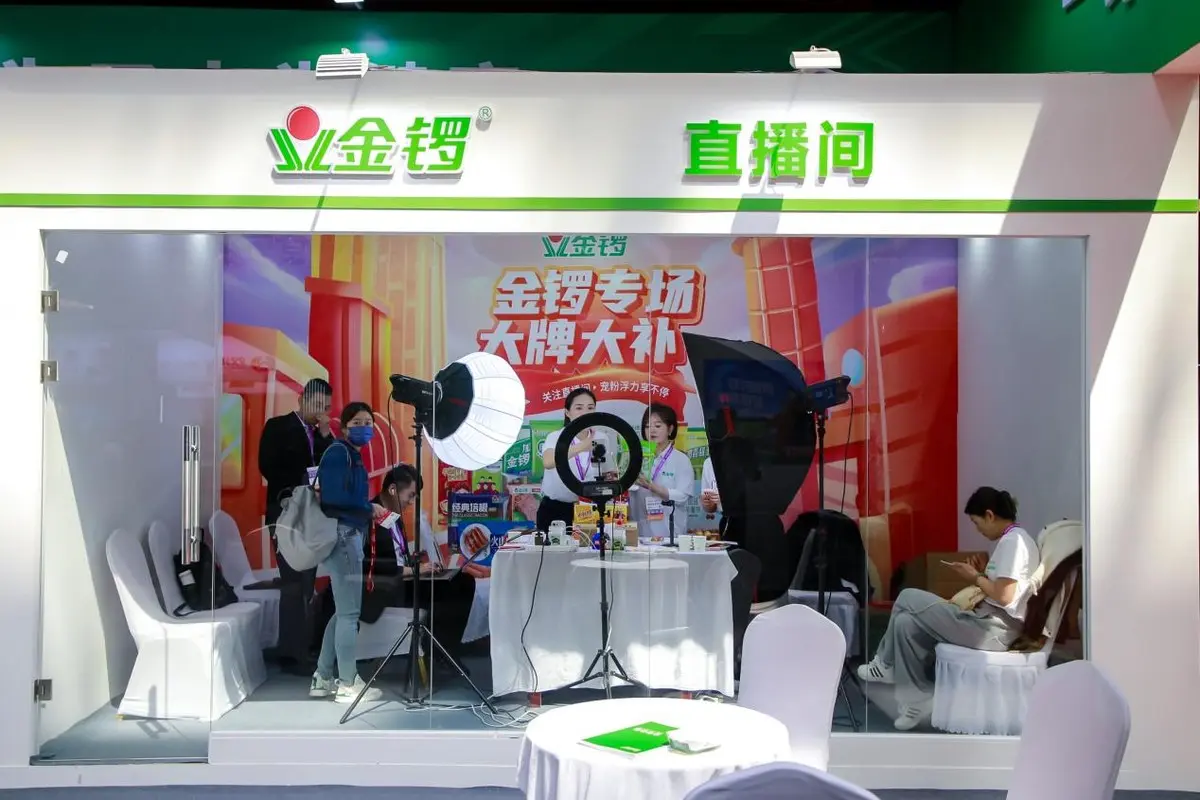
| 一代中国人记忆里的"早餐标配",即将换一个主人。 11月11日,并购信息平台晨哨披露:私募股权投资机构德弘资本拟以约20亿美元(折合人民币超133亿元)收购肉制品巨头金锣集团,双方已签署意向文件。这家年营收308.59亿元、线下市场份额接近两成的行业老二,成立三十多年来第一次真正走到了"易主"的门槛上。
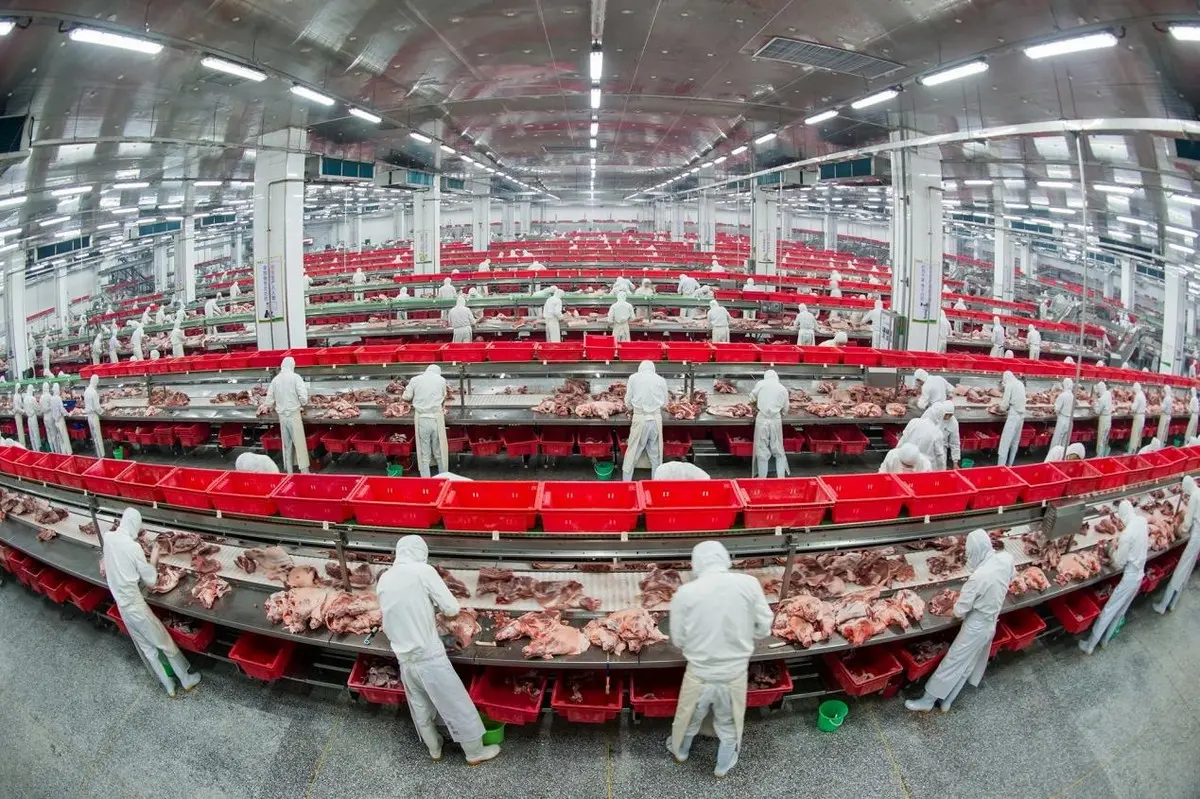
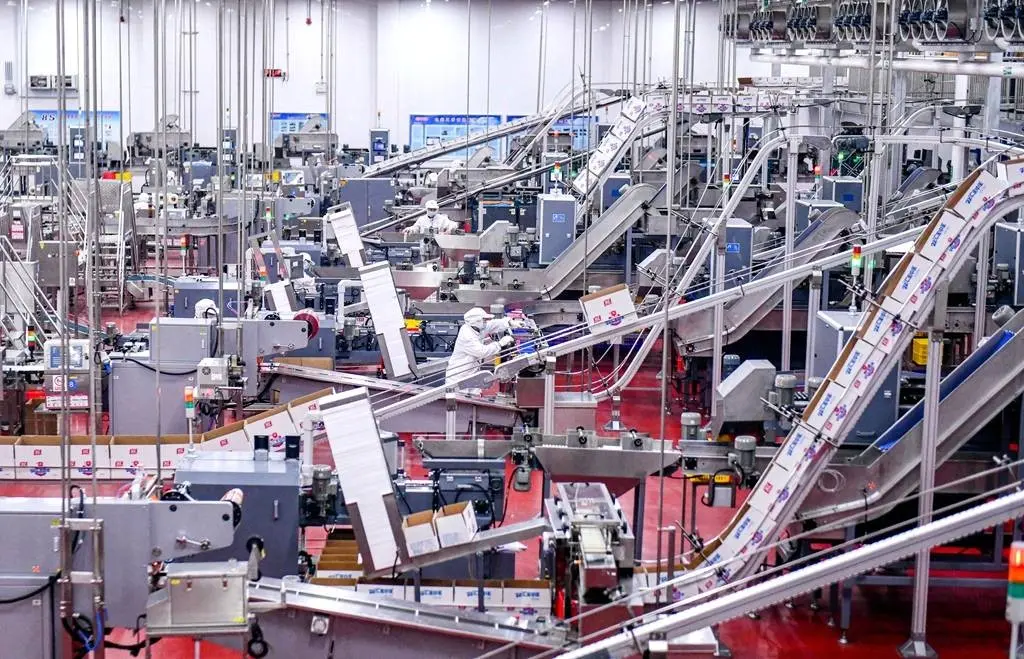
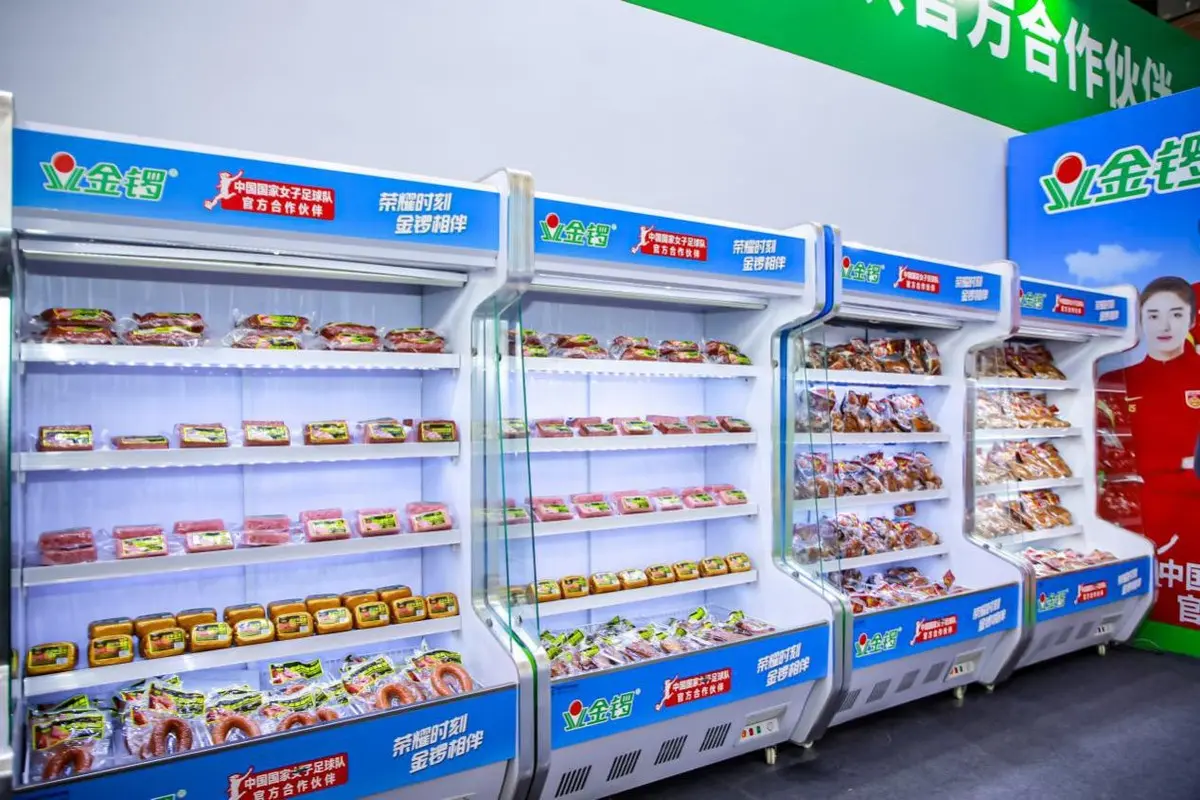
这不是金锣第一次被传"卖身"。2014年,中粮曾有意收购,未果;2023年,华润开价120亿元,最终也无下文。而这一次,意向文件已经落笔——尘埃虽未落定,但方向已然清晰。 38年商海沉浮:从亏损小厂到"火腿肠帝国" 金锣的故事,要从1986年说起。 那一年,山东临沂兰山区半程镇一家连年亏损的乡办福利肉联厂,正处在倒闭边缘。1990年,31岁的周连奎接手厂长一职,大刀阔斧改革产权和经营模式,把这家小厂从死亡线上拉了回来。1993年股改后,他租赁商丘肉联厂,迈出跨省扩张的第一步;1994年,医生出身的明金星加入,三人还共同在英属百慕大设立离岸公司,以"遥控"方式管理这家乡镇企业——在那个年代,这套操作不可谓不前卫。 真正的转折发生在1994年:8条日本生产线进场;1995年,"金锣牌火腿肠"正式上市。彼时的火腿肠江湖,春都、双汇、郑荣等品牌杀得天翻地覆,价格战打到刺刀见红。金锣的打法朴素却有效:质优价廉,再加一句朗朗上口的广告语——"比一比,尝一尝,金锣火腿肠"。这句广告词伴随着绿皮火车和乡镇小卖部传遍全国,金锣业绩从1996年起连年翻番。到1998年,火腿肠战国的格局尘埃落定,市场上只剩两个名字:双汇和金锣。 此后近三十年,金锣稳居行业第二,从一个火腿肠品牌长成了横跨养殖、屠宰、肉制品加工的垂直巨头:年屠宰生猪2000万头、肉鸡2亿只,生产线来自日德美三国,渠道网络深入乡镇毛细血管。 这样一家公司,如今要整体出售,133亿,贵吗?
133亿买的是什么:便宜,但便宜有便宜的道理 先看一个粗略的账:金锣2025年营收308.59亿元,133亿的收购价意味着市销率不到0.5倍。对比之下,双汇发展年营收近千万级别、市值常年在千亿以上。单从数字看,德弘资本像是捡了一个大便宜。 但PE买的不只是报表。德弘资本由前KKR全球合伙人刘海峰与华裕能创立,是中国本土PE圈"控股型收购"的头牌操盘手——当年入股蒙牛、注资中国平安、参股海尔,都是其成名作。这类机构的看家本领,从来不是"买增长",而是"低点接盘、深度改造、再谋退出":换管理层、改治理结构、降本增效、剥离低效资产,最后把改造后的公司卖个更好的价钱,或者推上市。 所以德弘看中的,恰恰是金锣报表之外的三样东西:其一,产能底盘——年屠宰2000万头生猪、2亿只肉鸡的垂直一体化供应链,这是花钱也需要十几年才能建起来的硬资产;其二,渠道网络——几十年沉淀的深入中国毛细血管市场的经销体系;其三,品牌心智——"金锣"两个字在下沉市场的国民度。在肉制品这个高度成熟的行业里,这三样资产的稀缺性,远高于账面上的利润。 换句话说,133亿买的不是火腿肠这个正在萎缩的品类,而是品类背后那张"生产+渠道+品牌"的网络。
为什么是现在:三个原因,一个结局 问题在于:既然家底还在,金锣为什么偏偏选在现在卖? 第一,仗打输了。 与双汇缠斗近三十年,金锣始终没能扳回一局。双汇借助万洲国际并购史密斯菲尔德完成了全球化布局,把"屠宰+肉制品+全球采购"的剪刀差玩到了极致;而金锣的战略步伐明显慢半拍——品类单一、高端化乏力、资本市场迟迟未能登陆。行业老二的位置看似安稳,实则在双汇与新兴品牌的两头挤压下,增长故事越来越难讲。 第二,赛道在塌方。 火腿肠是典型的"时代眼泪"品类。这个诞生于物资匮乏年代的高盐高脂加工肉制品,正在被消费升级悄悄抛弃——新鲜冷鲜肉、低温肉制品、预制菜轮番分流,年轻消费者对"淀粉肠"的健康疑虑更是雪上加霜。整个常温火腿肠市场已连续多年收缩,天花板肉眼可见。品类红利消失后,哪怕是老二,守着的也是一座慢慢下沉的岛。 第三,企业内部在"悄悄瘦身"。 媒体梳理发现,金锣近年注册资本持续缩减、多家工厂注销,种种迹象显示公司已在为出售做准备。而传承问题,则压上了最后一根稻草。 创始人周连奎的女儿周颖,早年在其他关联领域布局多年——食品添加剂、食品加工设备、宠物食品等赛道都有她的身影,但核心肉制品主业并未交到她手上。父辈打下的江山,二代不愿接、也不想接,这在中国第一代民营企业家中并不罕见。与其让主业在交接空窗中继续消耗,不如整体出售、套现离场,把资源投向自己看好的新战场。
三个原因归结为一句话:金锣不是被卖掉的,是自己选择退场的。 PE操盘传统食品业:一场豪赌,三道考题 金锣易主,真正的看点在交割之后。德弘资本接手这家300亿营收的传统巨头,至少要答好三道考题。 其一,治理改造。金锣带有鲜明的乡镇企业基因——家族色彩浓厚、职业经理人体系薄弱、离岸架构遥控治理。PE入主后的第一件事必然是重构管理层与激励机制,这恰恰是改造中阻力最大、最容易伤筋动骨的一环。 其二,品类突围。火腿肠萎缩是大势,靠"降本增效"救不了需求端。德弘能否推动金锣向低温肉制品、预制菜、宠物食品原料等方向腾挪,把2000万头生猪的屠宰底盘变成B端食材供应生意,决定这笔交易的天花板。 其三,周期对冲。生猪价格是悬在肉制品企业头顶的达摩克利斯之剑,猪周期一来,屠宰与肉制品板块的利润就像跷跷板。蒙牛当年被改造成功的经验能否复制到肉类行业,没有人拍胸脯保证。
当然,市场也不必将"外资PE收购国民品牌"过度解读。德弘资本虽冠着外资背景,操盘团队是土生土长的华人班底,刘海峰本人出身中信,深谙中国消费市场的规则。与其说是"洋资本买国货",不如说是一堂迟到的资本课:当行业进入存量博弈,民营创一代集体老去、二代不愿接班,中国消费市场将迎来一波真正的控股权交易潮。金锣,大概率只是开场。 资本可以买下一个品牌,买不走一个时代。火腿肠的黄金年代,终究和那一代乡镇企业家一起,谢幕了。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

移民 59 秒前
远超其他! 加拿大对中国出口暴增近40%! 牛肉, 原油都翻倍了!
加拿大 1 分钟前
Quebecor拟斥310亿元收购研科电讯 出价较上周五收市价高约60%
加拿大 3 分钟前
加拿大 4 分钟前
中国 4 分钟前
体育 5 分钟前
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10