- 48小时新闻排行
- 7天新闻排行

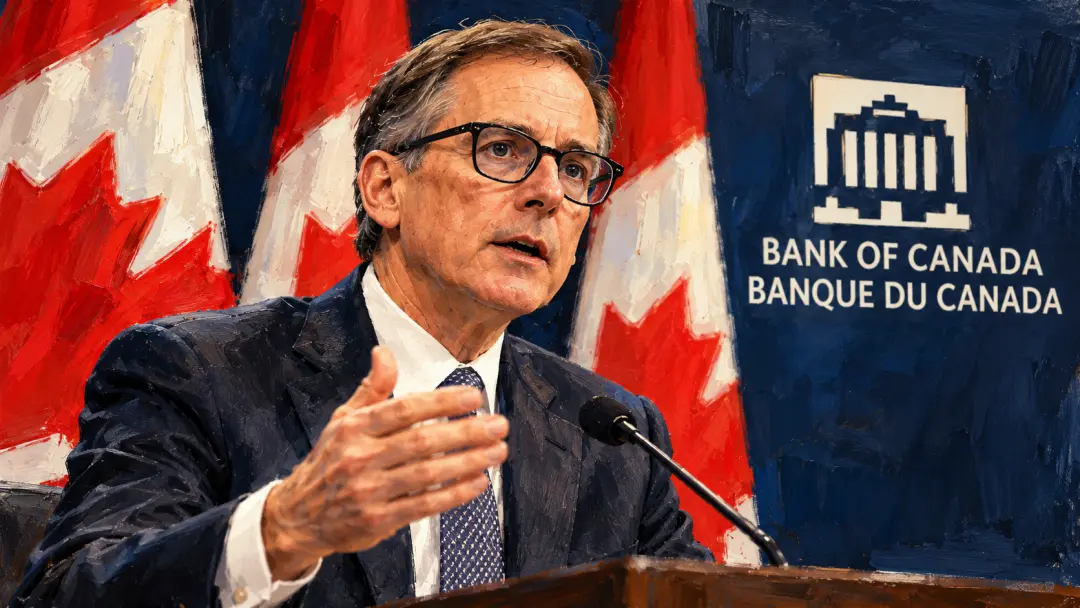
| 加拿大央行今天宣布加息0.25%,自2023年7月以来第一次加息,现在的基准利率变成了2.5%。 这次加息的过程有点突兀。 几个星期前,市场还预测这次加息的几率不大,但是最近却迅速转向,最终还是加了。 央行表示主要原因是通胀风险上升。
10月份布伦特原油平均价格已经来到每桶124.96美元,加拿大9月通胀率也升至3.1%。 未来一波涨价看来是很难避免了。央行调查显示,60%的面向消费者企业计划在未来12个月把成本转嫁给顾客。 通胀将在2026年剩余时间以及2027年大部分时间维持在3%以上。 国际油价加拿大肯定无法控制,那么就只能通过加息压低需求,提前出手,防止情况进一步恶化。
另一方面,加拿大的经济却同步在改善,预计2026年GDP增长约1%,2027年和2028年均预计增长2%,都比央行前一次预测的高。 原因主要是消费者支出比预期强劲,出口开始回升,企业投资也在反弹。 但这种增长并不均衡。 油气行业和机械设备投资表现较强,一些即将启动的大型基础设施项目也提高了未来的经济增长预期。 相反,受美国关税影响的行业仍然疲弱,央行还预计第四季度经济增长会再次放慢。
但是宏观经济的改善,或许并不能真正改善大部分平头老百姓的经济现状。 加拿大失业率近几个月一直保持在6.5%左右。 央行在最新的《10月货币政策报告》(Monetary Policy Report)中也承认,失业者目前比平时更难找到工作。 加息是不是能够有效地迅速控制通胀暂且不说,但会马上提高一些人的日常开销。 首当其冲的便是浮动房贷借款人。 按照Ratehub的估算比例粗略换算,一笔50万加元的浮动房贷,每月付款大约增加68加元,一年下来约多付816加元。
对于采用固定付款浮动利率房贷的人来说,虽然每月付款可能暂时不变,但其中会有更多的钱被拿去支付利息、真正偿还本金的部分减少。 此外,HELOC、信用额度以及浮动利率车贷的成本也会同步上涨。 央行也暗示,未来仍有进一步加息的可能。 CIBC高级经济学家Andrew Grantham预测,12月可能暂时按兵不动,但明年1月可能再次加息0.25%。 当然,加息对普通人也并非完全没有好处。 如果央行真的能够阻止能源涨价扩散,通胀有机会更快回落,最终减少食品、运输和其他生活成本的上涨压力。 与此同时,储蓄账户和GIC的回报也可能继续提高,部分短期GIC目前已经重新站上4%左右。 只是对于背着浮动贷款的人来说,这些好处恐怕很难抵消眼前增加的账单。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

加拿大 2 小时前
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 7
 8
 10