
- 48小时新闻排行
- 7天新闻排行

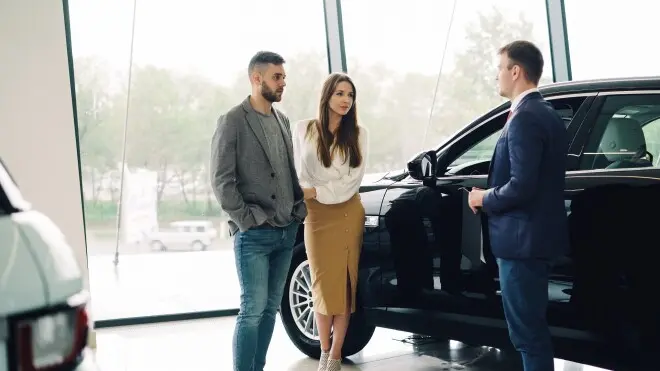
| 对于许多加拿大消费者来说,买车不仅是一笔不小的开支,还可能意味着未来五年、七年甚至更长时间的贷款负担。
为了降低每月还款压力,不少购车者会选择延长贷款期限,甚至把旧车尚未还清的贷款余额转入新车贷款。然而,这些做法虽然能暂时减轻经济压力,却可能让消费者支付更多利息,陷入长期负债。 美联社(Associated Press)11月18日报道指出,消费者在购买汽车时,容易陷入几种常见的融资陷阱。汽车研究网站 Edmunds 的专家提醒,购车者不能只关注每月还款额,还应该仔细计算贷款总成本。 虽然报道以美国市场为背景,但其中提到的问题在加拿大同样值得警惕。 一、只看月供,忽略贷款总成本很多消费者去汽车经销商买车时,首先告诉销售人员自己每个月最多能承担多少车贷。 但如果预算不足,经销商可能通过延长贷款期限来降低月供,让消费者最终买下一辆超出实际经济能力的汽车。 美联社以一辆售价5万美元的福特F-150为例:假设消费者支付5000美元首付,按照7%的年利率贷款,原本选择60个月还款,但认为每月约1000美元的月供太高。 经销商可能建议将贷款期限延长至84个月,以降低每月还款额。不过,消费者虽然暂时减轻了月供压力,却需要承担更长时间的债务和更多利息。 加拿大金融消费者管理局(FCAC)也曾用实际案例说明这一问题:一辆售价2.5万加元的汽车,按照5%的年利率贷款,36个月的总利息约为1974加元;如果延长至84个月,总利息则增加至4681加元。 月供降低,不代表买车成本降低。
二、不比较利率,直接接受经销商的贷款方案Edmunds 专家建议,消费者在前往经销商之前,最好先联系银行、信用合作社等金融机构,了解自己能够获得的贷款利率和额度。 提前获得贷款预批准(Pre-approval),不仅能帮助消费者明确购车预算,也能在与经销商谈判时拥有更多主动权。 消费者还应该比较银行、信用合作社和汽车制造商金融部门提供的方案。部分汽车品牌会针对特定车型推出优惠融资利率,因此不能简单认为经销商贷款一定更贵。 此外,消费者应要求对方明确列出年利率、贷款期限、还款金额及总融资成本,不要只听销售人员介绍每月需要支付多少钱。 三、旧车贷款没还清,就急着换新车另一个容易让消费者陷入债务循环的问题,是旧车贷款还没还清,就提前换购新车。 例如,消费者目前还欠旧车2万加元,但经销商只愿意以1.6万加元收购。这意味着消费者仍有4000加元的负资产(Negative Equity)。 经销商可能提出将这4000加元直接加入新车贷款。消费者虽然不需要立即拿出这笔钱,但实际上已经把旧车债务转移到了新车上。 如果新车继续折旧,而贷款余额下降得不够快,消费者未来再次换车时,可能又面临类似问题。 Edmunds 专家建议,如果旧车仍然适合日常使用,不妨继续开一段时间,先偿还现有贷款,再考虑换车。
四、加拿大消费者还要注意什么?除了上述三个常见陷阱,加拿大消费者在购车时还应该留意以下事项:
买车之前,先算清楚真正的负担汽车贷款不仅仅是每月还款额,还涉及利息、保险、燃油、维修保养以及车辆折旧等长期支出。 对于加拿大消费者来说,买车之前最好先确定合理预算,比较不同金融机构的贷款方案,并仔细阅读合同。 能够负担每月月供,并不代表真正买得起这辆车。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 4
 5
 6
 7
 8