- 48小时新闻排行
- 7天新闻排行

| 境外居住≠非居民:183天之外,还有一条断不掉的“住所”线
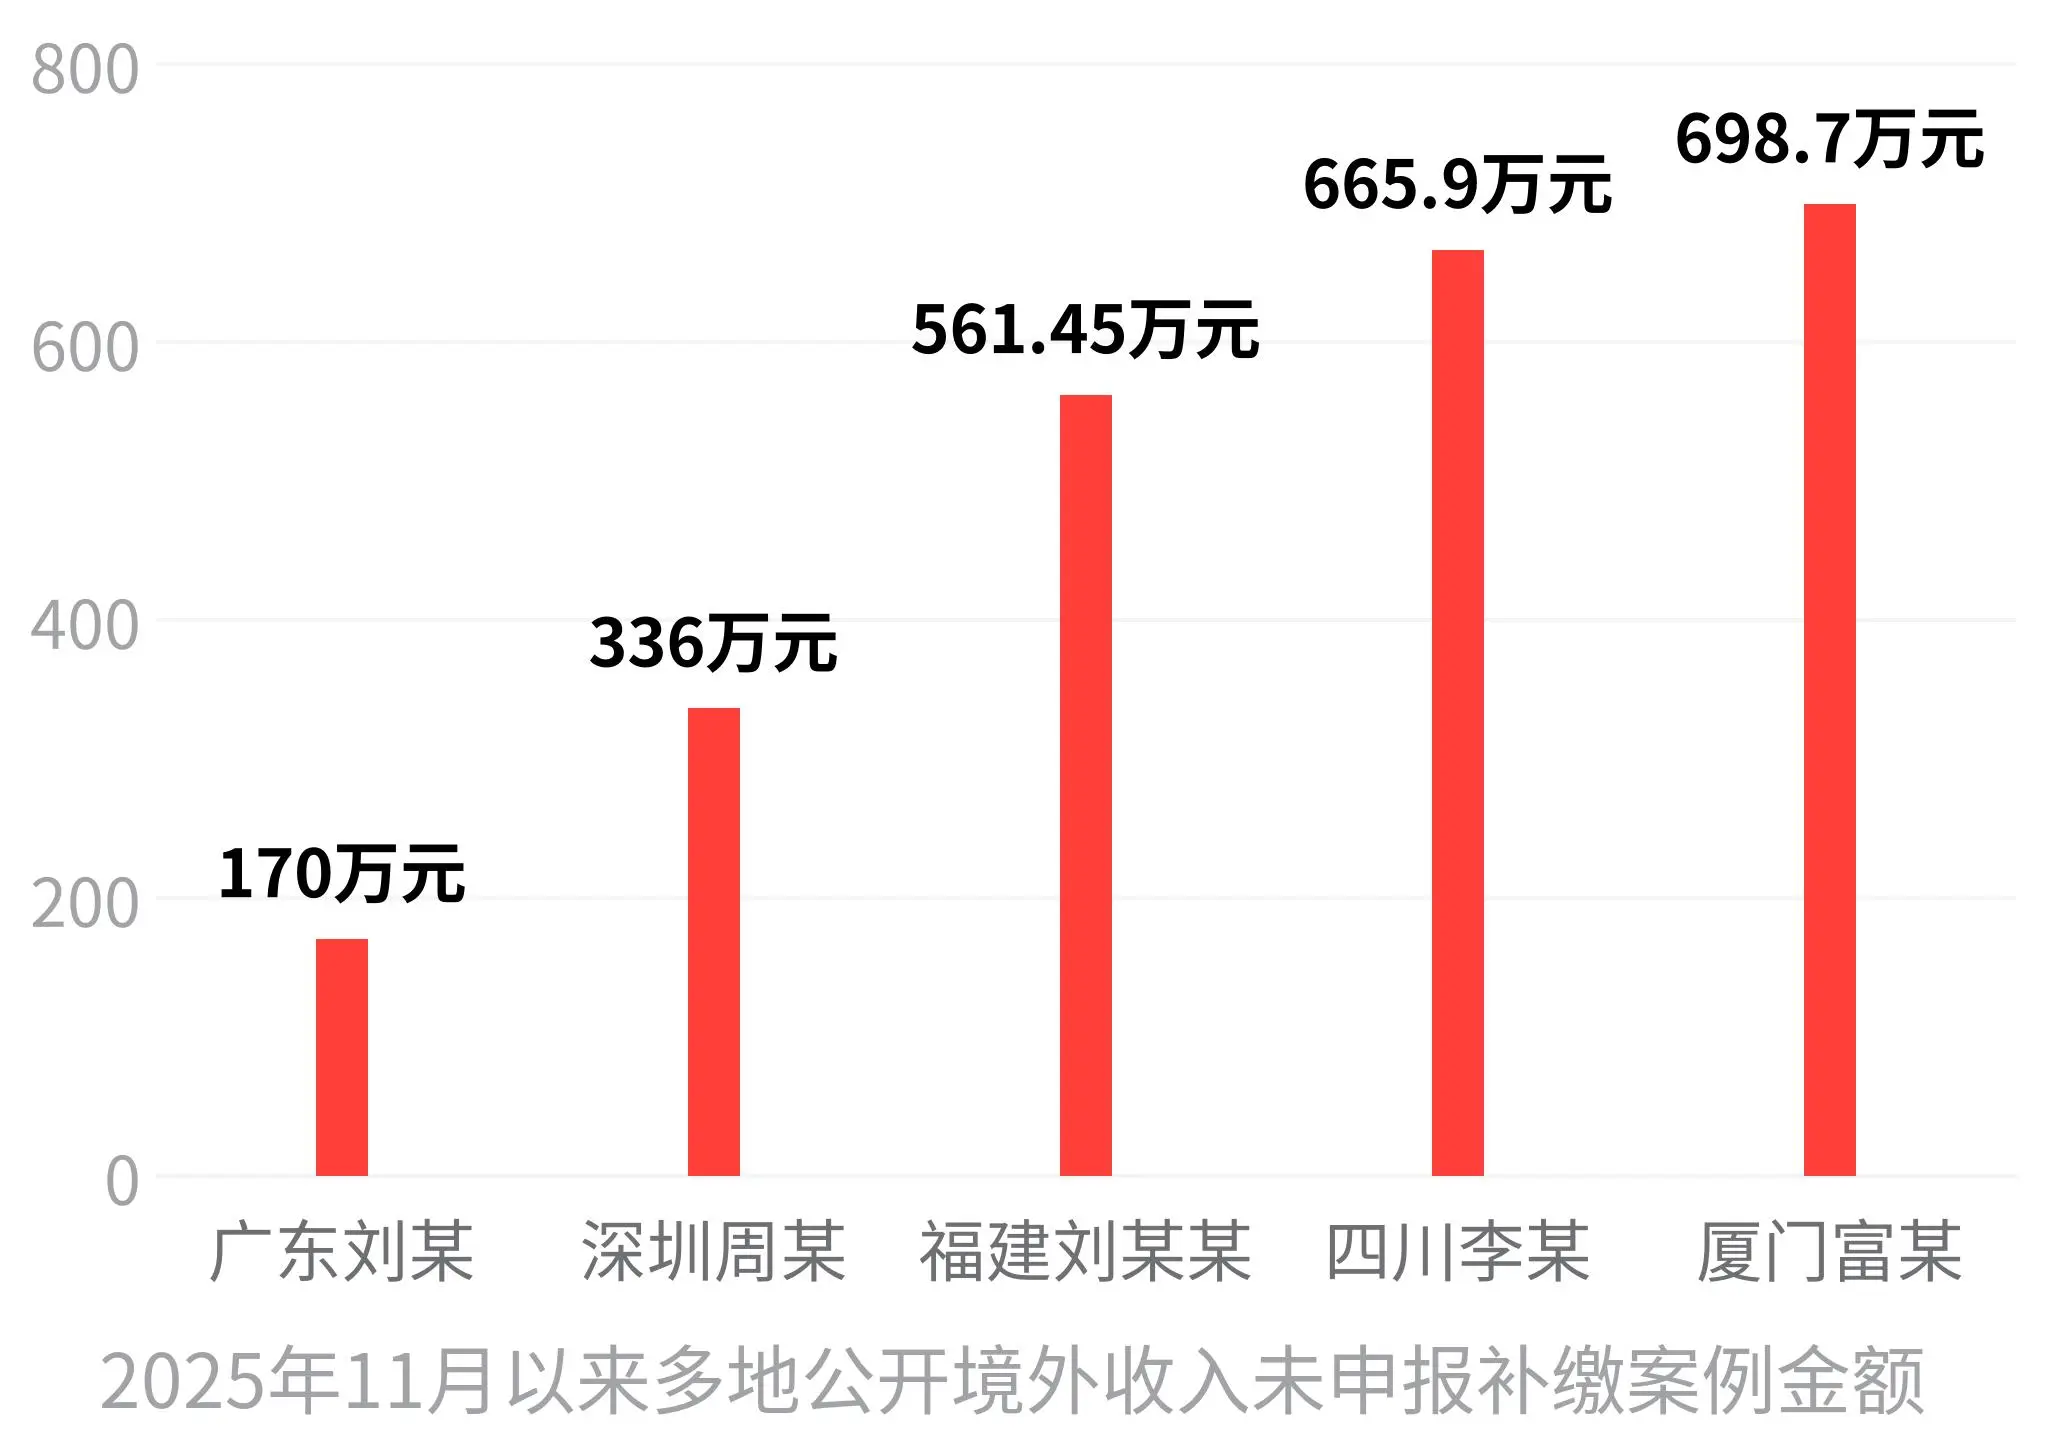
直接回答这个问题:不对。 不在内地长期居住,不代表你就自动失去了中国税收居民身份,更不代表境外收入不用主动申报。 在中国税法里,“不在内地长期居住”从来不是躲开居民身份的理由,它只是两条判定标准中的一条,而另一条——“在中国境内有住所”——恰恰是绝大多数人绕不过去的坎。 先看法律怎么写的。《个人所得税法》第一条说得清楚:在中国境内有住所,或者无住所但一个纳税年度内在中国境内居住累计满183天的个人,是居民个人;居民个人从中国境内和境外取得的所得,都要依法缴纳个人所得税 。 这里的逻辑是“或”——两条路,满足任何一条,你就是中国税收居民。 绝大多数人的误区在于只盯着183天,没看懂“有住所”这三个字。《个人所得税法实施条例》第二条解释:“在中国境内有住所,是指因户籍、家庭、经济利益关系而在中国境内习惯性居住。”注意,这里的“住所”是一个法律概念,跟你名下有没有房、人在不在境内住,完全是两回事。只要你因为户籍、家庭、经济利益关系而在中国境内“习惯性居住”,哪怕你十年不回内地住一天,法律上依然认定你在中国有住所,你依然是居民个人。 而“习惯性居住”的判定,看的恰恰不是你在境外住了多久,而是你在中国还连着多少根线。 这些线在实际案例中被税务机关抓得清清楚楚。中国税务报2025年12月报道过一个典型案件:王先生已经取得香港永久性居民身份,长期不在内地居住,每个纳税年度在境内的居住时间都不超过183天。 按天数标准他不算居民,但内地税务机关认定他在北京保留户籍、拥有住房,配偶和子女长期在内地生活,还持有内地合伙企业股权、领取薪酬并缴纳社保——这构成了“因户籍、家庭、经济利益关系而在中国境内习惯性居住”,最终判定他为中国税收居民 。这个案子说明一个核心逻辑:只要你的家庭关系和经济利益中心还压在中国,你的境外收入就得按居民个人的规则向中国申报纳税,跟你在境外住多少天没有关系。 更值得注意的是,这条“住所”线还在持续收紧。 2026年7月24日,财政部和税务总局发布《关于离岸信托个人所得税有关事项的公告》(2026年第21号公告),专门补了一条口径:取得外国国籍、境外长期或永久居留权,但主要经济利益来源于中国境内的个人,可判定为有住所居民个人 。 换句话说,哪怕你入了外籍、拿了永久居留权,只要主要经济利益来源还在中国,你依然是中国税收居民。这条规定堵死了很多高净值人士以为“换个身份就能脱钩”的路径。 那“不用长期居住”到底意味着什么?它只对“无住所”的人有意义。如果你确实在中国境内无住所(户籍、家庭、经济利益关系都不在中国),那么你的居民身份就只看居住天数——在一个纳税年度内累计居住满183天算居民,不满183天算非居民 。 但即便走这条天数标准,也不是“不长期住就没事”。 财政部和税务总局2019年第34号公告细化了一套规则:无住所个人只要此前六年在中国境内每年累计居住天数都满183天、且没有任何一年单次离境超过30天,那么当年就全球所得纳税;反过来,只要此前六年中任何一年居住不满183天或单次离境超30天,当年来源于境外且由境外单位或个人支付的所得才免税 。这等于给了六年的“过渡期”:你可以在中国住一阵、歇一阵,但只要连续住了六年满183天,第七年开始,即使你在境外,全球收入也要向中国申报。 很多人还误解了另一件事:以为“不长期居住”可以直接等同于“非居民”,从而适用非居民只就境内所得纳税的规则。真实规则远比这复杂。如果你的无住所个人身份成立,在一个纳税年度内境内居住不满半年(不满183天),你确实是非居民,只就境内所得纳税 。 但一旦超过183天,你就是居民个人,境外所得立刻进入你的纳税范围。一个年度内居住180天和183天,税收义务天差地别——差的那3天,决定你要不要为全年的海外收入向中国交税 。 上海市税务局2026年6月的实操备忘录也明确,无住所个人首次申报时可以按计划居住天数预估身份,但如果预估了居民身份、后来提前离境导致不满183天,必须在年度终了后15日内报告并重新计算;反过来,预估非居民但实际住满了183天,年度终了后要按居民身份办理汇算清缴,多退少补 。 如果你确认自己确实是居民个人,那境外收入的申报义务是硬性的。个税法第十条明确,取得境外所得的纳税人应当依法办理纳税申报;第十三条进一步规定,居民个人从中国境外取得所得的,应当在取得所得的次年3月1日至6月30日内申报纳税 。 2026年6月国家税务总局发布的《个人所得税综合所得汇算清缴管理办法》也明确要求:纳税人取得境外所得应当据实申报 。 政策法规司司长戴诗友在2026年6月15日公开表态,有境外所得的纳税人须将境内外全部所得在6月底前完成申报,税务部门将利用CRS(金融账户涉税信息自动交换)等数据对申报情况开展分析比对 。 CRS这个信号要特别重视。中国自2017年起参加国际间金融账户涉税信息自动交换,目前与100多个国家和地区实现金融账户信息的自动交换 。这意味着什么?你在境外的银行账户、保险、信托、证券账户余额,会通过CRS自动交换回中国税务机关。 税务部门拿到了这些数据,再跟你申报的数据一比对,有没有隐匿境外收入一目了然。国家税务总局政策法规司司长在2026年6月已经明确表态“税务部门将利用CRS等数据对境外所得申报数据进行分析比对,持续加强税收监管”——这不是威慑,是已经落地的工作机制 。 实际案例也已经不是个案。2025年11月以来,多地税务机关集中公开了一批境外收入未申报的整改案例:四川李某补缴税款和滞纳金合计665.9万元,广东刘某补缴170万元,深圳周某补缴336万元,厦门富某补缴698.7万元,福建刘某某补缴561.45万元 。
2026年6月,重庆市税务局公布的合规典型案例里,纳税人姜某在收到税务部门提醒短信后,主动更正相关年度汇算,补缴个税及滞纳金96.7万元,同时确认2024年度境外所得并缴纳个税150万元 。 这些案例的当事人,多数并不是明星网红,而是有境外收入但自以为“不用申报”的普通居民。2026年1月,国家税务总局已公开提醒纳税人对2022年至2024年从境外取得的收入进行自查补正 。 不申报的代价不小。 根据税收征管法相关规则:纳税人因计算错误等非主观失误导致未缴少缴税款的,税务机关追征期为3年,累计金额超过10万元的追征期延长至5年;如果被认定为偷税(比如经税务机关通知申报而拒不申报),追征期不受限制,可追征税款、滞纳金,并处以不缴或少缴税款50%以上5倍以下的罚款,情节严重的移送追究刑事责任 。 换句话说,这不是“补个税就行”的事,滞纳金和罚款可能远超税款本身。 回到开头的那个问题:不在内地长期居住,是不是就不算中国税收居民了?答案是:只要你的户籍、家庭、经济利益关系还在中国,你就是中国税收居民,境外收入必须主动申报。 183天的居住天数只是一个补充标准,不是“豁免标准”。 最稳妥的判断方法是做一次自查:你有没有中国户籍?你的核心家庭成员是否长期生活在中国?你的主要资产、投资、社保、企业股权是否仍在中国?如果这些问题的答案有一个“是”,那么无论你在境外住多久,你的境外收入都应当主动向中国税务机关申报。 现在的工具箱里有CRS、有大数据的交叉比对、有近年来的专项治理,主动补正是成本最低的出路。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

理财 2 小时前
娱乐 2 小时前
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 3
 4
 5
 6
 8
 9
 10