- 48小时新闻排行
- 7天新闻排行

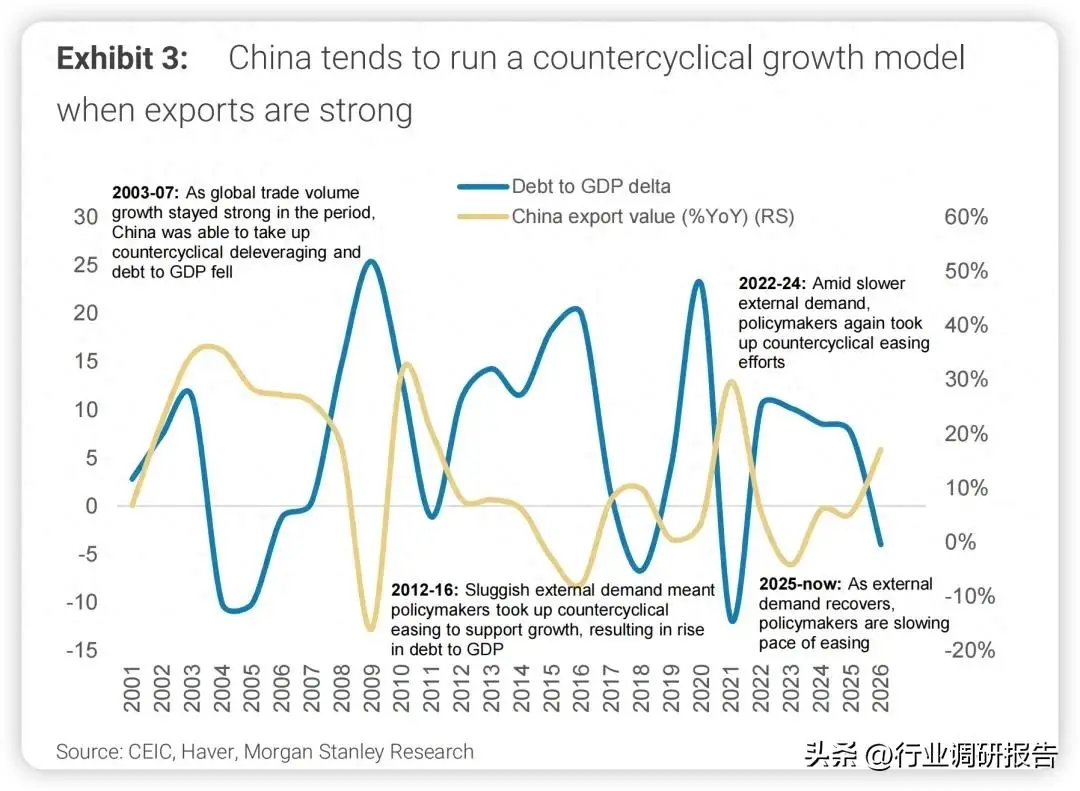
| 近日,摩根士丹利发布了一份中国经济报告,讨论的是中国这一轮去杠杆,以及为什么这一次比过去几轮更难。 去杠杆可以简单理解成控制债务增长。疫情以后,中国政府债务明显增加。摩根士丹利预计,到2026年底,中国政府债务占GDP的比例将达到122%,比疫情前高48个百分点。如果把政府、企业和居民债务全部算进去,总债务占GDP的比例预计从2019年底的264%升至2026年的317%。 从2025年下半年开始,出口情况有所好转,但政府支出开始放缓。摩根士丹利测算,从2025年7月至今,中国广义财政赤字占GDP的比例已经下降了2.5个百分点。 过去也出现过类似情况。出口好的时候,外需可以支撑一部分经济增长,国内就有条件放慢加杠杆。2003年至2007年以及2017年前后,都出现过这样的组合。 但这一次房地产仍在收缩,居民也开始主动减少负债。如果政府同时减少财政支出,三个部门一起压缩需求,经济就容易变弱。摩根士丹利担心,如果这种状态持续,已经有所缓和的通缩压力可能再次上升。 图:中国过去通常会在出口较强时放慢国内加杠杆速度
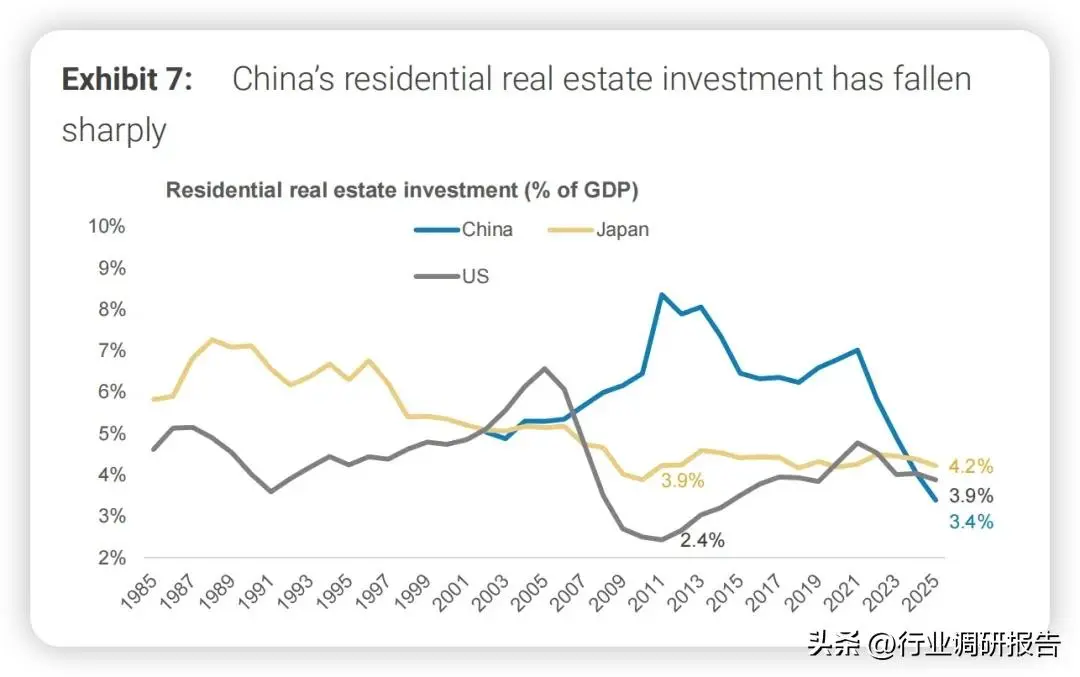
房地产这次没有帮忙 2016年至2018年,中国也经历过一轮去杠杆。当时出口改善,房地产市场同时回升,居民还在增加住房贷款。 房地产销售和投资增加,居民买房又会带来新的贷款和相关消费,所以即使企业部门减少债务,经济还有其他需求支撑。 现在的情况不一样; 中国房地产市场从2021年开始调整,到目前仍没有结束。住宅房地产投资占GDP的比例已经降到3.4%,低于中国2004年的水平,也接近美国和日本房地产深度调整后的低点。 图:中国住宅房地产投资占GDP的比例已经大幅下降
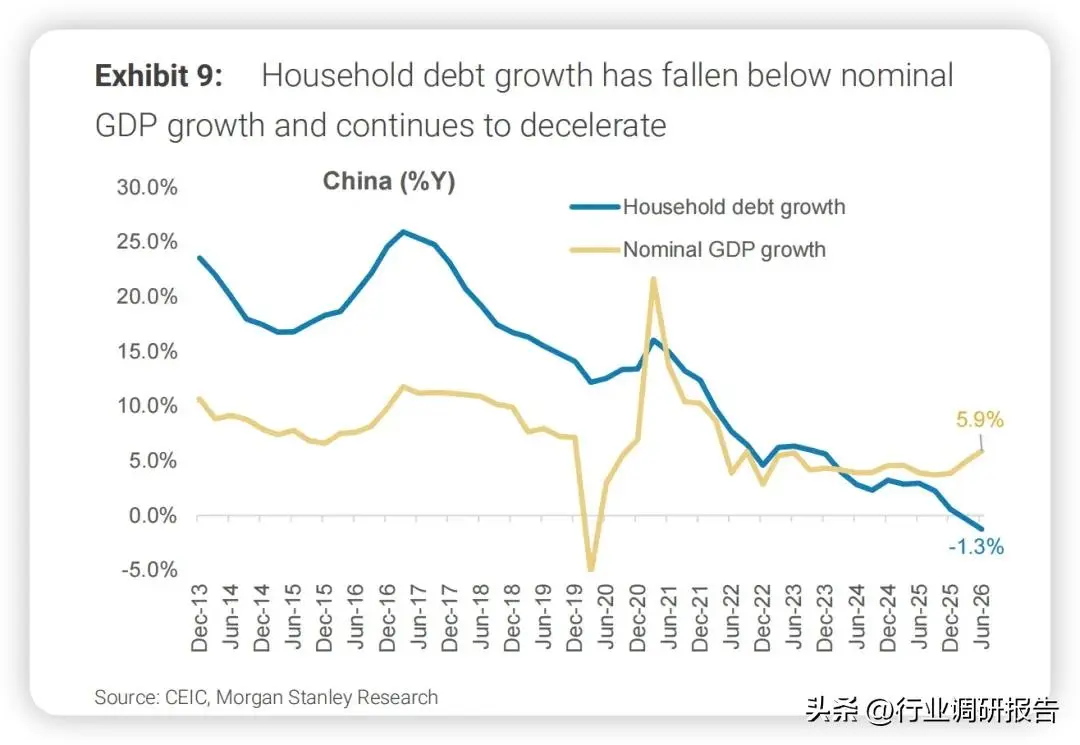
房地产投资虽已大幅下降,但摩根士丹利认为调整还要持续一段时间... 前些年房地产投资长期处在较高水平,留下来的住房和项目需要时间消化。另外,住房需求本身也在减少。中国人口已经连续下降,大摩预计2026年人口增长率为-0.22%,长期购房人口很难重新回到过去的增长速度了。 摩根士丹利房地产团队因此下调了2026年预测,预计新房销售下降9.8%。 报告还讨论了从预售向现房销售转变可能带来的影响。在严格执行这一模式的假设下,摩根士丹利测算,2026年至2028年房地产销售年均降幅可能达到24%... 这两组预测的假设不同,不能直接比较,但结论是一致的,就是短期内很难再靠房地产明显拉动国内需求。 居民今年开始减少债务 过去几年,居民借钱越来越少,债务虽然还在增加,但增速已经明显放慢; 从2025年开始,居民债务增速进一步下降。摩根士丹利预计,2026年居民债务总量将首次同比减少; 居民债务占GDP的比例也从2024年的63%降到2025年的60%,2026年预计进一步降至57%。 图:中国居民债务增速已经降到名义GDP增速以下
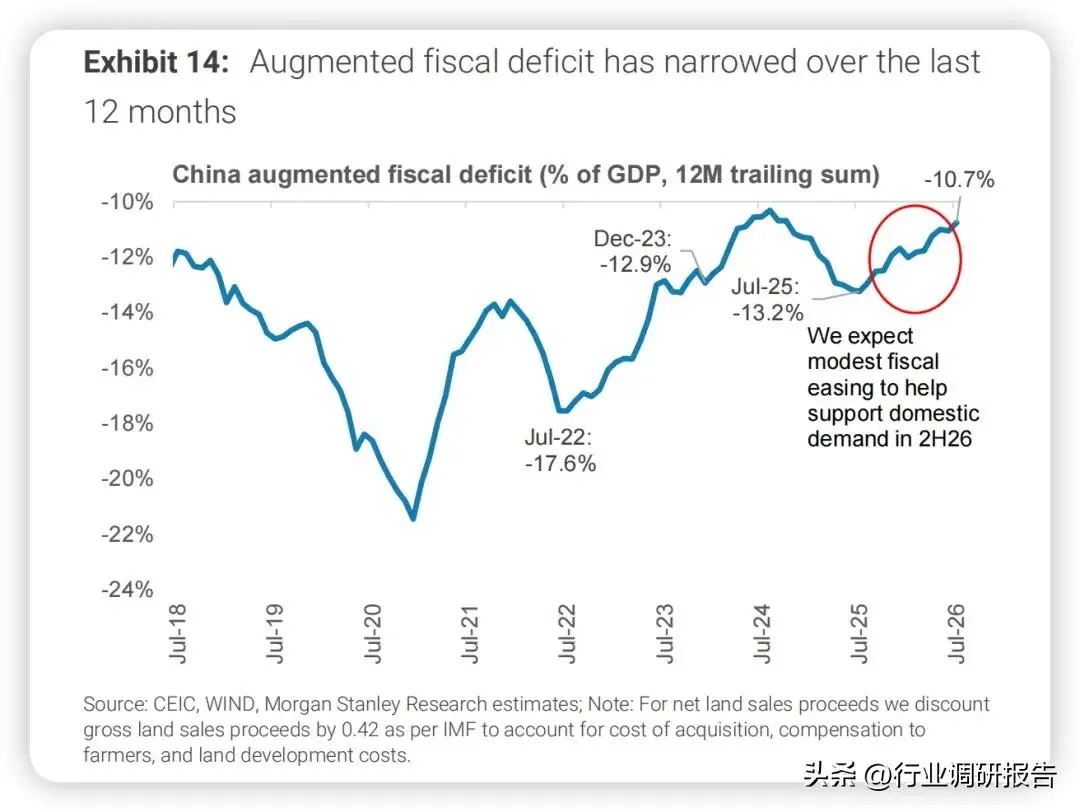
居民少借钱本身没有什么问题,关键是现在房地产也在调整... 房价下跌以后,居民财富增长放慢。2023年二季度GDP平减指数转为负增长以后,工资增速也明显下降... GDP平减指数反映的是整个经济中商品和服务价格的总体变化。价格长期偏弱,企业收入和利润更难增长,最后也容易影响工资。 收入预期变弱以后,居民就会更愿意存钱了; 今年二季度居民储蓄率再次上升,达到2022年以来的高位。我看报告统计的2026年前几个月零售销售平均只增长1.2%,2025年全年平均还有3.8%... 对一个家庭来说,少借钱、多存钱可以让自己更安全。但如果大家都这么做,消费就会减少,汽车、餐饮和零售等行业的收入也会跟着下降。 这也是居民去杠杆和企业去杠杆的区别:居民少借的钱,很多原本会用于买房和消费,因此对经济需求的影响还是蛮大的。 财政也在同时收紧 居民减少负债的同时,财政支出也在放慢; 从2025年7月开始,中国广义财政赤字占GDP的比例从13.2%左右降到目前的10.7%。今年7月,一般公共预算支出同比只增长0.5%,消费品以旧换新的预算也比2025年减少。 图:中国广义财政赤字占GDP的比例过去一年明显收窄
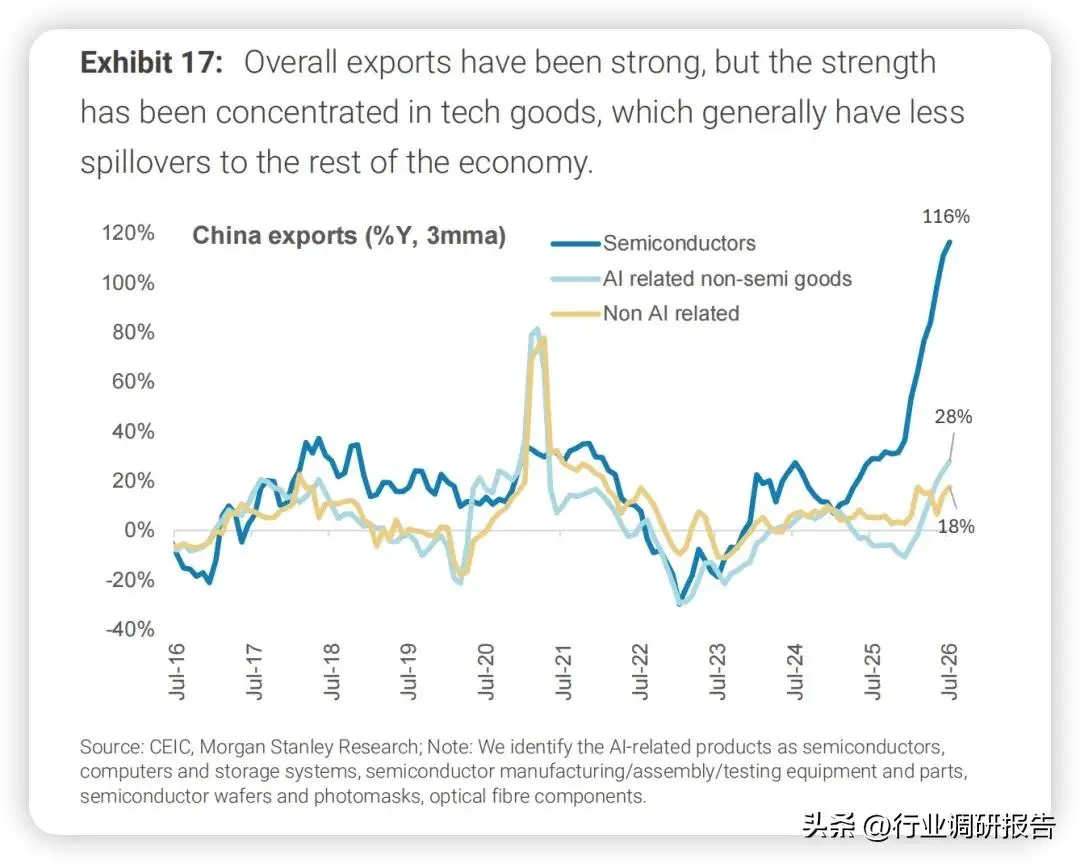
财政收紧有现实原因; 疫情后,政府债务增加了,但财政收入却在减少。土地卖地收入下降,物价疲软,企业利润也不高,导致政府收入加净土地收入占GDP的比例从2021年7月的21.7%降至目前的16.6%。 收入增长放慢,如果支出不减,财政赤字就会越来越大,所以政府也开始控制支出。 但房地产投资和居民消费此时都比较弱,政府支出再放慢,国内需求就少了一块支撑; 2026年二季度,中国实际GDP同比增长4.3%,其中国内需求贡献大约3.4个百分点,已经低于过去很多年份。 出口很强,但传到居民收入还需要时间 现在相对强的一块还是出口; 从2025年以来,中国出口平均增长约10.5%。不过摩根士丹利提醒,这个数字里面有很大一部分来自半导体、计算机、存储设备和其他AI相关产品。 科技产品出口增长很快,但这类产业主要依靠资本、设备和技术,所需工人相对少。即使出口增加,对就业和工资的带动也不像服装、家具、玩具等劳动密集型产品那么直接。 报告里的数据已经说明了这一点; 今年7月,半导体出口三个月平均同比增长116%,其他AI相关产品增长28%,非AI产品增长18%。 图:中国出口保持较快增长,但此前增量主要集中在对国内经济带动较小的科技产品
最近普通商品出口也在改善。出口量连续六个月增加,到7月,六个月平均增速已经达到11.7%。 如果这部分出口能够继续增长,企业利润改善以后增加工资,居民收入提高,再逐步带动消费,出口对国内经济的帮助才会明显... 目前这个过程刚刚开始; 所以,摩根士丹利并不是说出口没用,而是认为居民在减少负债、政府又收紧财政的情况下,单靠出口还不足以弥补国内需求的下滑。 财政支出更需要往居民端走 摩根士丹利研究了过去一百多年全球76次去杠杆,比较顺利的案例通常有一个共同特点:实际经济增速高于实际利率,并且两者最好能够保持大约2个百分点的差距。 经济增长速度高于实际债务成本,GDP增长得比债务更快,债务占GDP的比例才有机会逐步下降。目前中国这一关系仍处在相对合理的范围。 摩根士丹利更担心财政和居民同时去杠杆; 居民已经开始减少债务,如果政府此时也快速压缩赤字,两个部门的支出同时下降,房地产又不能像过去一样补上需求,通缩压力就容易重新增加。 因此,大摩倾向于现阶段适度增加财政赤字。 还有,资金具体花在哪里也很重要; 如果新增财政支出主要用于工厂、设备和基础设施,建设阶段确实能够增加投资,但项目建成以后,也会带来很多商品和产能。现在部分行业本来就面临价格压力,如果供给继续增加,企业涨价和改善利润率会更加困难。 相比之下,把更多财政资金投向居民消费,会直接增加当前需求,又不会同时增加一批新的工业产能。 摩根士丹利因此更倾向于财政支出向居民部门倾斜,希望通过增加居民收入和消费,帮助价格逐步恢复。 摩根士丹利目前的判断是,中国暂时不会重新陷入通缩。 报告预计,普通商品出口仍能保持较快增长,下半年财政支出也会有所增加。在这些假设下,GDP平减指数2026年平均增长0.8%,2027年仍能保持0.2%的正增长。 风险主要来自两件事:居民减少债务的速度进一步加快,或者财政支出迟迟没有明显增加。 过去几轮去杠杆时,出口和房地产通常至少有一项能支撑国内需求。这一次房地产仍在调整,居民又开始主动减少债务,虽然出口表现很强,但传到就业、工资和消费需要时间。 摩根士丹利担心的,是去杠杆过程中需求降得太快。如果居民、房地产和政府同时减少支出,企业就更难提高价格和工资,已经有所缓和的通缩压力也可能重新上升。 (完) 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

加拿大 昨天 19:14
社会 昨天 19:08
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10