- 48小时新闻排行
- 7天新闻排行

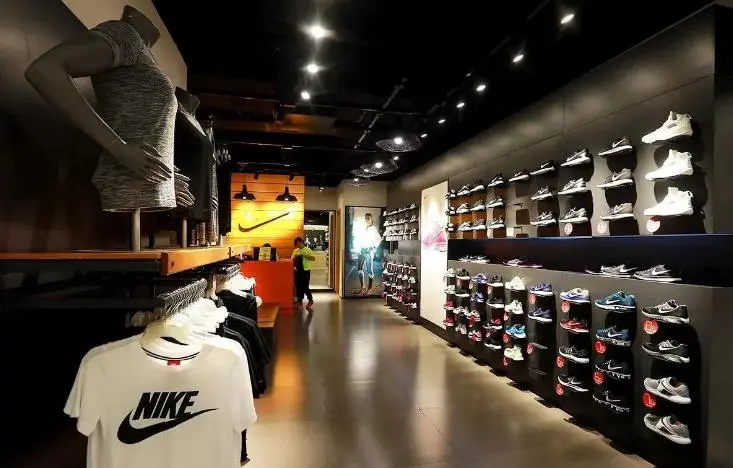
| 9月4日,标普道琼斯指数官宣重磅调整:耐克将在9月21日正式被剔除出标普100指数。这是耐克自2008年12月纳入指数以来,整整18年首次跌出美股顶级蓝筹梯队。 不同于普通指数轮换,标普100只收录美股规模最大、流动性最优、盈利确定性最强的100家核心企业,是全球万亿级ETF、主权基金、长线机构的核心底仓。
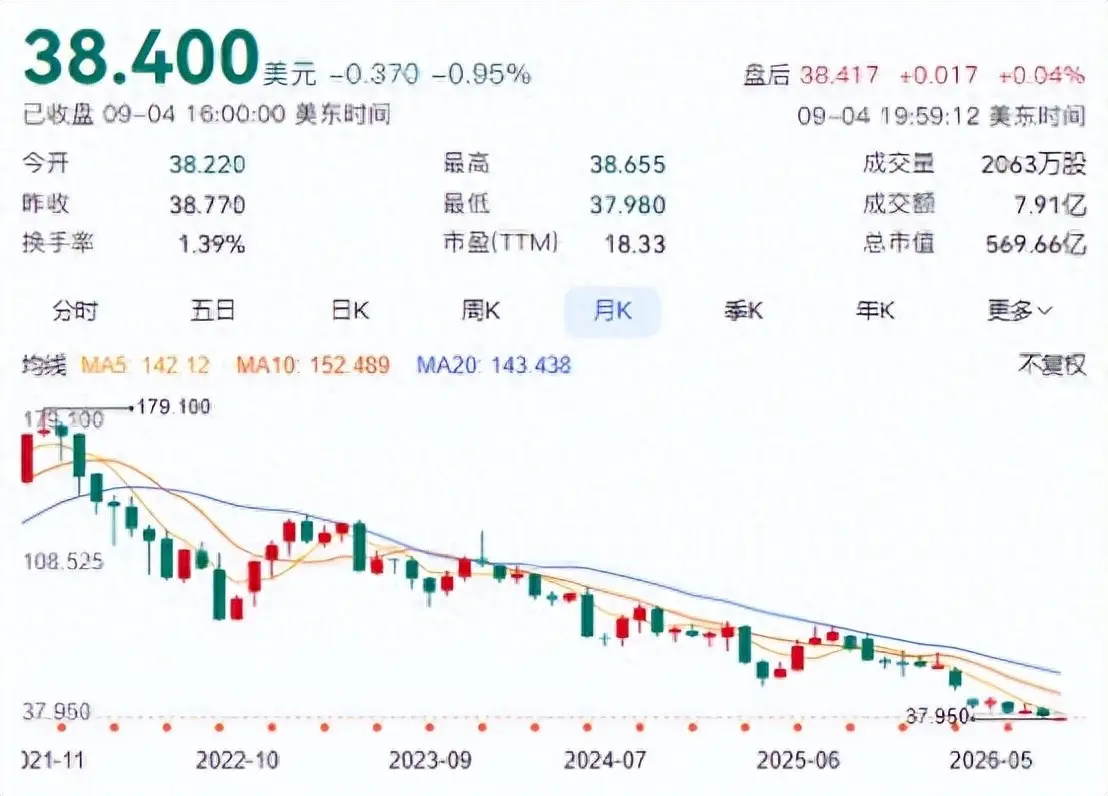
这次剔除,是华尔街用真金白银给出的终极判词:耐克的成长逻辑彻底终结,从“永续消费白马”沦为“增长失效、赛道降级”的成熟企业。 市场情绪绝非空穴来风,所有颓势都有公开可查的硬核数据支撑。2021年耐克市值创下2800亿美元历史峰值,截至2026年9月最新收盘,仅剩569亿美元,五年累计跌幅79%,蒸发市值超2200亿美元。 2024年耐克是道琼斯成分股中表现倒数第二的标的,全年跌幅超30%;2025年大盘持续上涨背景下,耐克再度逆势走弱,彻底失去顶级资产属性。
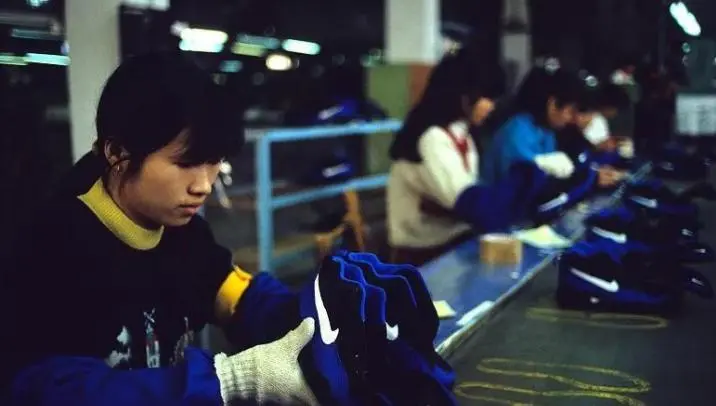
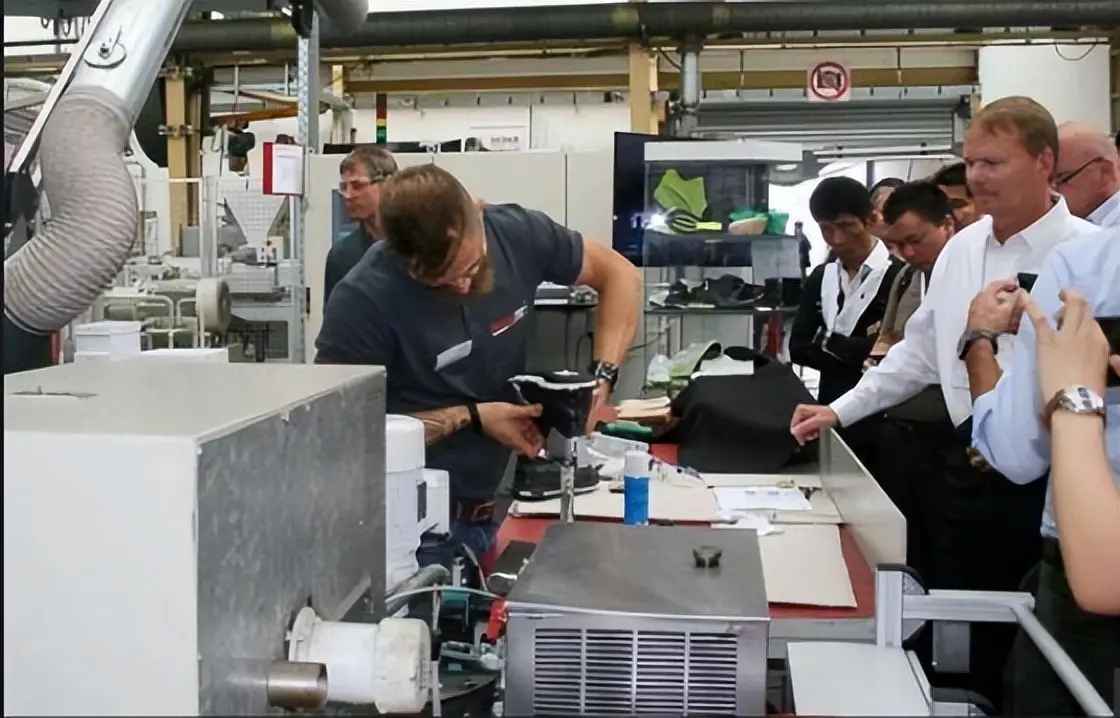
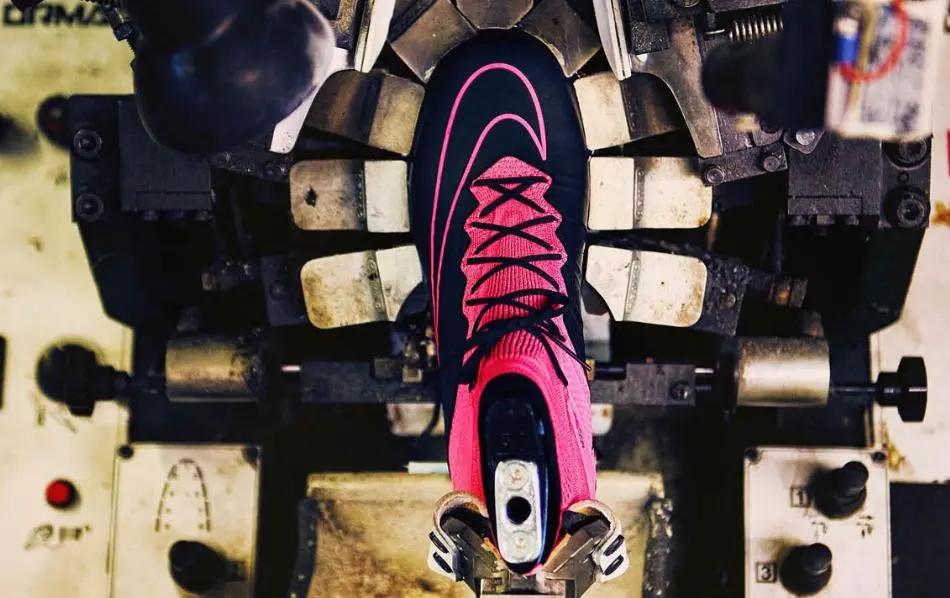
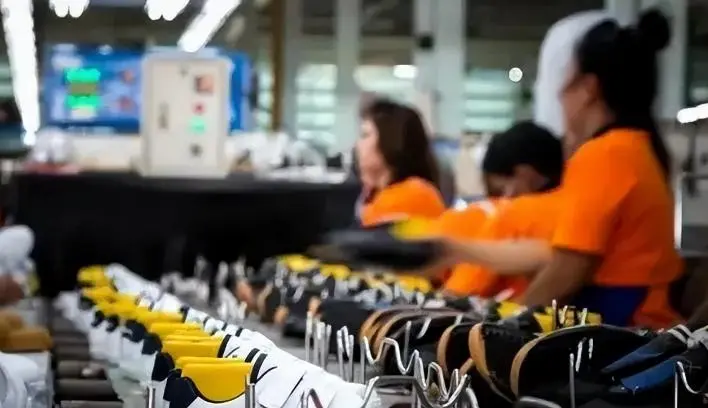
外界普遍将耐克的衰落归结为国潮崛起、年轻人审美转移,但深耕产业周期多年,我可以明确给出结论:国产替代只是外部结果,耐克的溃败完全是内生战略崩塌。 它精准踩中两大致命错误:第一,用单一人力成本逻辑迁移产能,亲手摧毁支撑自己二十年长牛的中国完整供应链生态;第二,长期透支中国市场利润、轻视本土消费者、漠视区域市场规则,最终迎来份额、利润、口碑、估值的全面反噬。 绝大多数人看不懂,耐克二十年超级牛市的核心驱动力,从来不是品牌营销,而是中国产业带赋予的极致供应链效率。根据耐克历年产能公告,2010年其全球鞋类代工结构中,中国工厂占比高达70%,其中福建莆田、广东东莞两大产业集群承担了超六成核心订单。
这两大产业带构建了全球独有的“50公里配套闭环”,鞋面、鞋底、特种纱线、胶水、包装、模具全部本地化配套,无需跨区域调货。 这套产业链带来的效率优势,是东南亚至今无法复刻的。行业公开生产数据显示:中国产业带可实现15天打样量产、30天全域补货,支持最低数千双的柔性小单生产。 2010年耐克全球库存周转天数仅89天,而同期阿迪达斯、彪马等欧美同行普遍在110天以上。更快的周转、更低的库存、更灵活的上新节奏,直接兑现为财务优势:2000至2021年,耐克营收从90亿美元增长至445亿美元,年化净利润增速稳定突破10%,股价21年暴涨超51倍,成为美股消费板块第一长牛。
2010年前后的人力成本差,让耐克做出了短视到极致的战略决策。2010年制造业统计数据显示:中国制鞋工人月薪约350美元,越南仅150美元,印尼180美元。 耐克内部测算认为,东南亚建厂可单双降本8%—10%,每年节省数十亿美元人力成本。基于这一单一维度的静态测算,耐克开启十余年产能外迁。 截至2024年耐克官方产能披露数据,越南产能占比51%、印尼28%,中国产能仅剩14%,彻底完成产能中心转移。 但耐克只算了人力成本小账,完全忽略物流、配套、品控、库存、折扣损耗的综合大账,最终省下来的人工成本,被新增损耗成倍吞噬。
首先是物流时效硬伤,根据波罗的海航运交易所公开数据:从中国深圳、上海发往美西港口,常规船期12—14天;越南胡志明港、印尼雅加达港出发,常规船期20—22天,固定多出7—10天。一旦遇上拥堵、旺季、疫情,延误将成倍放大。 2021年东南亚疫情期间,两大核心港口船舶平均锚泊等待时长超12天,部分订单延误超30天,直接导致耐克北美当季新品大面积错过销售窗口期。 最致命的短板在于产业配套缺失,这也是耐克运营能力断崖下滑的核心原因。根据中国皮革协会2023年跨境配套调研数据,东南亚鞋材整体自给率不足40%,高端鞋面、功能性布料、弹力辅料、精密模具60%以上需要从中国进口。
这意味着耐克迁往东南亚的工厂,本质只是“组装车间”,核心物料仍依赖中国供应链,叠加跨境物流、清关、二次仓储成本,综合生产成本不降反升。 供应链碎片化直接击穿耐克赖以生存的柔性迭代能力。行业生产参数清晰对比:中国时代,耐克新品起订量3000—5000双,打样到量产15天,门店补货周期30天;东南亚落地后,起订量被迫抬高至10000双以上,量产周期拉长至45天,补货周期翻倍至60天。 对应的库存周转数据极具说服力:2023年耐克全球库存周转天数升至118天,较2010年增加29天,周转效率倒退十年。而同期依托完整本土供应链的安踏,库存周转始终稳定在90天以内,运营效率持续领先。 周转恶化直接引发利润崩塌。库存积压导致当季新品快速过季,被迫常态化打折清仓。2022—2024年行业零售监测数据显示,耐克线下主流款式常年七折销售,滞销款普遍五折清货。
财报数据印证利润下滑:耐克毛利率从2021财年峰值43.8%,回落至2026财年的40.6%,五年毛利率下滑3.2个百分点。叠加品控滑坡带来的口碑贬值,耐克产品溢价能力持续走低,“东南亚正品不如莆田复刻耐穿”成为市场共识,本质是产业外迁带来的系统性品质降级。 如果说产能迁移毁掉了耐克的运营根基,那么透支中国市场,则彻底终结了它的增长未来。很多人存在认知误区:耐克中国营收仅占全球19.2%,看似权重有限。 但拆解耐克历年财报利润结构可发现,中国市场单一贡献其全球近60%的净利润。耐克美洲、欧洲、中东市场竞争激烈、渠道成本高、利润微薄,部分区域仅维持微利,中国市场长期承担其全球现金奶牛的核心角色。
坐拥核心利润市场,耐克却长期保持战略傲慢。2020年新疆棉花事件中,耐克公开发布抵制声明,封禁全球供应链新疆纺织品,全程未向中国市场做出正式道歉、未撤销不合理政策,甚至在舆情峰值出现渠道对立言论,彻底透支消费者信任。 在产品本土化层面,耐克更是长期敷衍市场。中国皮革协会人体工学数据显示:中国成年男性脚型较欧美人群宽4—6毫米、脚背高3—5毫米,女性脚型差异化更为显著。 但耐克进入中国四十余年,长期直接套用欧美版型模具,直至2022年份额大幅流失后,才小范围试点宽楦版本,本土化适配严重滞后。
在产品迭代与科技竞争层面,耐克的颓势被国潮彻底拉开差距。2020—2023年,安踏氮科技、李宁䨻科技完成三代技术迭代,覆盖入门、中端、高端全价位产品矩阵,全年保持1—2个月一轮的上新节奏,结合国风IP、赛事热点快速推出限定款。 反观耐克,ZoomX、React核心中底技术三年仅小幅迭代,高端技术长期不下放中端产品线,产品新鲜感与性价比全面落后。 此消彼长之下,国内运动市场份额完成历史性置换,所有数据均来自欧睿国际年度行业报告。2019年,耐克以22.9%的市场份额稳居国内第一,安踏集团仅15.6%;2023年,耐克份额跌至16.8%,安踏集团以19.2%份额首次反超登顶,李宁份额升至10.8%。
在耐克最核心、利润最高的800元以上中高端市场,国产品牌合计占比从2019年的24%升至2023年的42%,四年提升18个百分点,精准蚕食耐克核心利润区。 消费者认知彻底反转。第三方品牌调研数据显示,2023年国产品牌溢价能力较2019年提升12—15个百分点,高端产品复购率达38%,无限逼近耐克41%的复购水平。 消费者不再单纯迷信海外logo,更愿意为适配脚型、贴合审美、性价比更高的国货买单,耐克的品牌护城河持续收窄。
耐克被踢出标普100,绝非单一企业的兴衰,而是美股赛道迭代、全球产业竞争逻辑切换的标志性事件。 本次标普100同步剔除高露洁、霍尼韦尔航空等传统消费、工业老牌,新增戴尔科技、帕洛阿尔托网络、阿里斯塔网络、闪迪四家硬科技企业,全部聚焦AI服务器、网络安全、高速算力、存储芯片底层赛道。 指数结构变化直观反映资本风向:截至2026年二季度,标普100信息技术板块权重突破45%,消费、工业、地产三大传统板块合计权重不足20%。
过去二十年,资本追捧稳定现金流的消费龙头;如今AI、算力、底层芯片等硬科技,成为全球资本的核心主线,传统制造业、终端消费品的增长天花板彻底固化。 全球大国博弈逻辑同步完成迭代。传统时代比拼产能规模、成本控制、品牌渠道,耐克凭借先发优势轻松收割红利;新时代比拼底层技术壁垒、算力生态、自研标准、产业链自主权。 消费制造优势可快速追赶,而硬科技壁垒需要数十年研发沉淀。美股通过指数调仓,引导万亿级长线资金持续加码硬科技,夯实技术壁垒;中国同步推进科技自主可控,国家大基金三期3440亿元深耕半导体,全国八大算力枢纽全面落地,2025年国内智能算力规模将达725EFLOPS,稳居全球第二。
复盘耐克18年蓝筹落幕史,核心启示足够深刻:所有跨国品牌的全球化红利,本质都是依托区域产业链红利与市场红利。 将外部红利当成自身核心能力、无视产业规律、傲慢透支核心市场、追逐短期成本利益,最终必然被供应链反噬、被消费者抛弃、被资本市场淘汰。 耐克的离场,不仅是一个运动巨头的落幕,更是全球消费时代落幕、硬核科技博弈时代到来的最好注脚。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

加拿大 昨天 19:14
社会 昨天 19:08
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10