- 48小时新闻排行
- 7天新闻排行

| 美联储刚刚加息,加拿大房贷市场却出现了“反常”一幕。 9月16日,美联储宣布加息25个基点,将联邦基金利率目标区间提高至3.75%至4%,三年来首次。 加拿大这边,其实在美联储加息前,由于加拿大五年期国债收益率自8月初以来上涨约50个基点,三年和五年固定房贷利率就一直在涨,部分固定房贷一个月内累计上调20至25个基点。 本周四加拿大于2059年6月1日到期的国债,平均收益率已经高达4.201%,为2007年以来最高。未来固定房贷利率或许会进一步升高。 与此同时,浮动房贷的优惠反而越来越大。部分贷款机构已经给出Prime减0.90%至减1%的报价,相当于3.45%至3.55%左右,比一些固定利率低了近一个百分点。
尽管加息声不断,目前仍有约一半借款人选择浮动利率。资质较好的借款人,尤其是即将续贷的客户,还有机会向部分大银行和折扣经纪争取到同样的折扣。 《金融邮报》(Financial Post)指出,这一现象往往出现在市场开始押注加拿大央行近期加息之时。 加拿大央行下次议息会议定为10月28日。目前各机构对加息的时间点看法不一。 Oxford Economics原本认为,加拿大央行会一直按兵不动到2027年秋季。但美联储加息后,该机构大幅提前了预测,目前预计加拿大央行将在10月加息一次,12月再加一次,每次25个基点。主要理由是油价将持续高企,加拿大整体通胀可能升至3.5%甚至更高。 Scotiabank Economics也预计,加拿大央行将在10月会议上加息。 然而市场并没有形成一致意见。
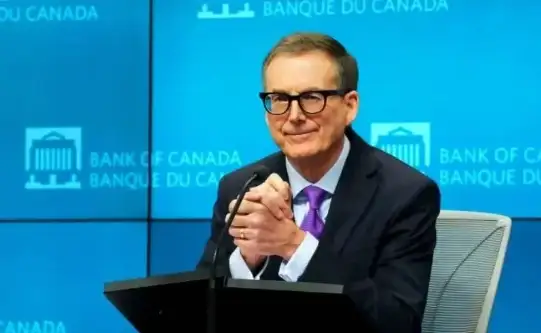
Desjardins宏观策略主管Royce Mendes认为,加拿大核心通胀目前仍接近2%,这让加拿大央行比美联储多一些观望空间,但耐心的极限正在逼近。他表示,如果油价到10月上中旬仍居高不下,央行就需要行动。 Desjardins目前预计加拿大央行明年1月加息,但也可能提前到今年。 看到这里,可能有人比较疑惑,因为加拿大的最新核心通胀数据低于2%的指标。 事实上,央行加息并不仅仅参考通胀率。 房贷策略专家Robert McLister统计历史记录,发现加拿大曾有38次在核心通胀率不高于2%的情况下上调最优惠贷款利率(prime rate)。最近的一段时间是2017年至2018年。 在这些时期,核心通胀长期低于目标,说明加拿大央行收紧货币政策,主要是出于其他原因。 更值得注意的是,一旦加拿大进入加息周期,通常不会加一次就停止。 自实行通胀目标制以来,加息周期平均持续约两年半,累计加息略高于275个基点;现代记录中幅度最小的一轮发生在2010年,也累计加息75个基点。 9月2日,央行行长蒂夫·麦克勒姆(Tiff Macklem)曾公开表示,如果加拿大央行开始收紧货币政策,预计将会“不止一次加息”。
不过,这次未必会复制历史平均水平。 加拿大经济仍有剩余产能,加美贸易摩擦正在打击经济增长,目前的通胀也主要集中在能源领域。幅度较大的加息周期通常用于给过热经济降温,而加拿大目前显然没有过热。 加拿大央行目前的政策利率为2.25%,其估计的中性利率区间为2.25%至3.25%。这意味着即使累计加息100个基点,利率也只是到达中性区间上限,理论上还没有进入明显限制经济的水平。 综合业内人士分析,加拿大利率走向主要有三种可能。
如果油价回落,整体通胀重新下降,加拿大央行可能继续观望。 如果高油价持续,通胀长时间维持在3%以上,加拿大央行可能进行一至两次“保险式加息”,每次加息25个基点,将政策利率提高到2.75%。 不过,债券市场的判断更加激进。 目前的市场价格显示,投资者预计加拿大央行在未来整个加息周期中,可能累计加息125至150个基点,即政策利率升至3.50%至3.75%,超出中性区间上限。 若每次加息25个基点,相当于加息5至6次,但这只是市场押注,并非加拿大央行已经确定的计划。 10月28日,可能就是决定加拿大浮动房贷还能便宜多久的重要转折点。 免责声明:本文仅提供一般市场信息,不构成具体房贷或投资建议。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

加拿大 昨天 19:14
社会 昨天 19:08
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10