- 48小时新闻排行
- 7天新闻排行

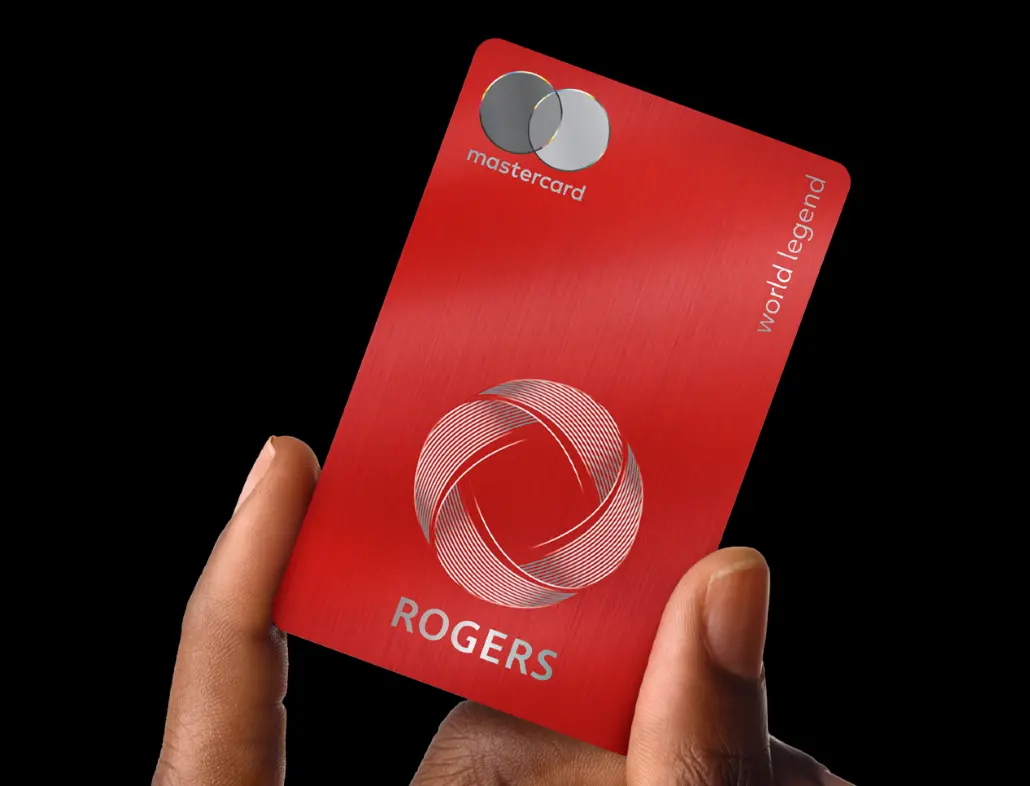
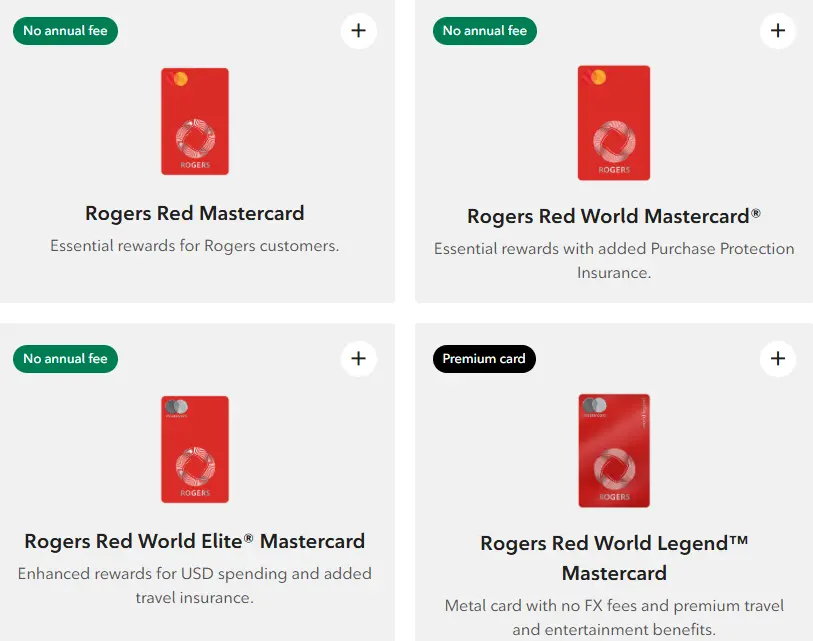
| 在加拿大用过 Rogers Red Mastercard 的人,大概都听过这张卡的"神卡"传说:无年费、全场 Costco 刷、日常消费等效赚 3% 现金返还——在免年费卡里,这个数字几乎碾压所有竞品。 但 11 月 18 日之后,这个故事要改写了。
图片来源:Rogers Bank 一、旧政:1.5 倍放大,为什么被叫"神卡"旧版机制的核心不是返现率更高,而是一个兑换杠杆:所有消费产生 2% 的基础现金返还,当你把这笔返现用于抵扣 Rogers、Fido 或 Shaw 的手机/宽带月费账单时,价值被强制放大 1.5 倍。 举个具体例子:刷卡付 $100 超市账单,产生 $2 返现。把这 $2 拿去抵 Rogers 月费,实际抵扣金额变成$3。等效下来,你拿到的是全场 3% 的现金价值。 这个机制对 Costco 购物尤其友好——Costco 加拿大只接受 Mastercard,本来就把大量竞品挡在门外;Rogers Red 在 Costco 刷出 3% 返现,选择余地极窄,所以"神卡"的名号就这么传开了。
图片来源:Pexels,作者:Kindel Media 二、新政:33.3% 的返现断崖根据 Rogers Bank 官方政策通知,2026 年 11 月 18 日起,1.5 倍放大机制整体废除,取而代之的是:针对 Rogers/Fido/Shaw 账单及官网设备购买,直接给 5% 现金返还。同时,所有返现积分统一按 1 point = $0.01 兑换,杠杆彻底消失。 同样刷卡付 $100 Rogers 账单——新政下直接入账$5现金,听起来比旧政 $3 更高? 数字没错,但要看你的消费结构:
日常非 Rogers 消费的实际等效收益,从 3% 跌回 2%,降幅 33.3%。 Reddit 社区用户对此的第一反应相当直接:
另外,从 2027 年 1 月 12 日起,原本每年可免费使用的 5 天 Roam Like Home 漫游(出行至美国或国际,价值约 $75–$90)也将被取消,替换为固定面值$25 年度漫游抵扣券,这一部分收益同样缩水。
图片来源:Rogers Bank 三、不同持卡人的实际损失对比损失的大小,取决于你每月总刷卡额里 Rogers 系账单占多大比例。以下三类场景供参考: 场景一:高度 Rogers 用户(Rogers 账单占月刷卡额超 1/3) 假设月总刷卡 $300,其中 Rogers 账单 $100:
Rogers 账单占比越高,新政 5% 直返的补偿越充分,两者差距越小甚至可能持平。 场景二:中度用户(Rogers 账单占月刷卡额 10–33%) 月总刷卡 $2,000,Rogers 账单 $100:
场景三:轻度用户(Rogers 账单占月刷卡额低于 10%) Rogers 账单在总消费里占比越低,新政 5% 的补偿覆盖面越窄,而非 Rogers 消费的等效收益从 3% 退回 2% 的损失越明显——年度损失预计$200 以上。 一条基准线:只有当你的 Rogers 账单占月总刷卡额达到约 1/3 时,新旧政策才能基本打平。 你的 Rogers 账单每月大概占你总刷卡额的几成?这个比例,大概就是判断这张卡变更对你影响多深的关键数字。 本文相关信息采集于 2026 年 9 月,请以最新公开信息为准。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

加拿大 昨天 19:14
社会 昨天 19:08
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10