- 48小时新闻排行
- 7天新闻排行

|
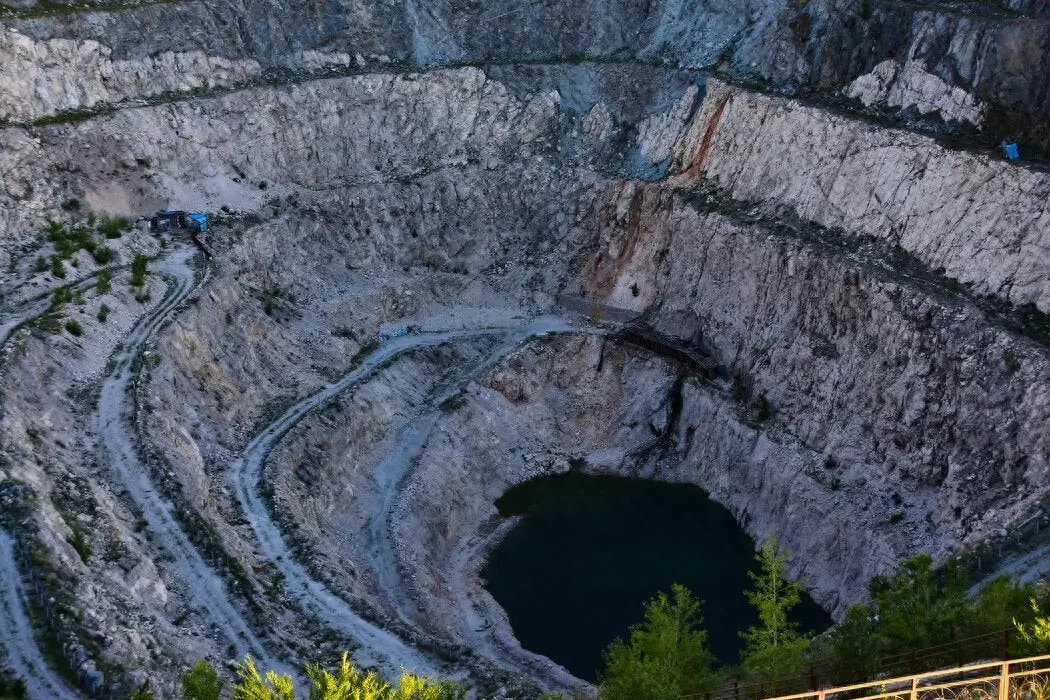
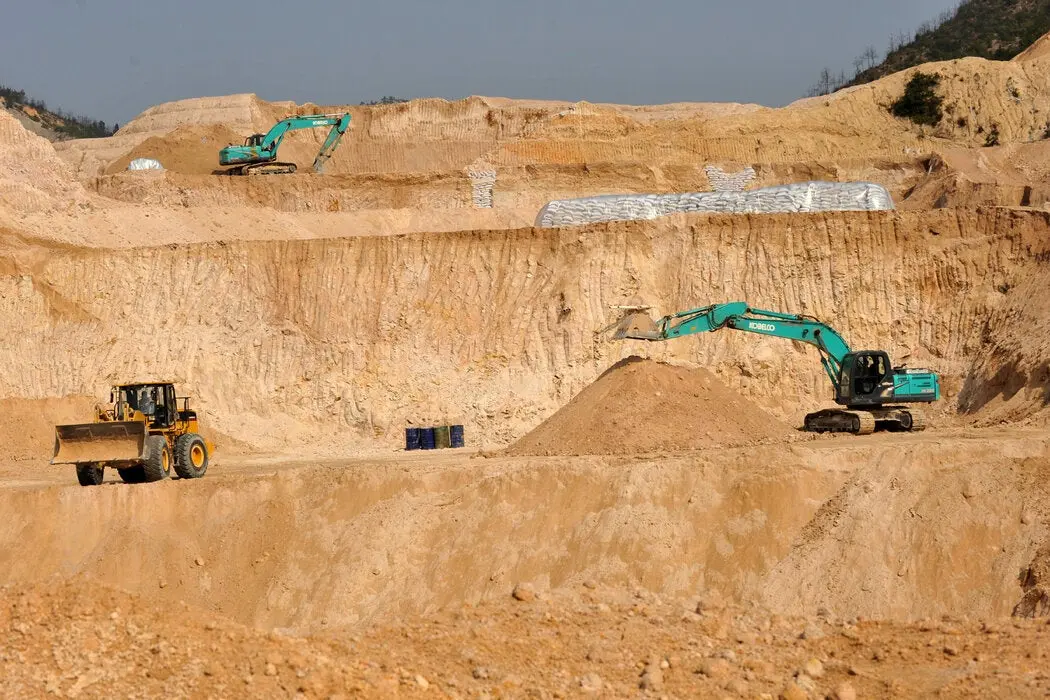
在中美科技与贸易博弈中,芯片、人工智能常常占据头条。可在这些光鲜的领域背后,还有一张更底层、也更难替代的"王牌":关键矿产。 从电动汽车的电池、战斗机的发动机,到智能手机里的芯片和风力发电机里的磁铁,都离不开稀土、镓、锗、石墨、钴、锂这些看似不起眼的原材料。 稀土其实是17种化学元素的统称,它们并不像名字听起来那样稀少,真正稀缺的是把它们从矿石中一一分离提纯的能力。 美国《华尔街日报》近日以图表形式梳理了中国在关键矿产供应链中的地位。一组组数据清楚地显示,在开采、提炼和加工的多个环节,中国都占据着难以撼动的主导地位。 从矿山到磁铁的全链条优势关键矿产的竞争,并不只是"谁的地下埋得多"。 真正的门槛,往往在于把矿石变成可用材料的冶炼和加工环节。
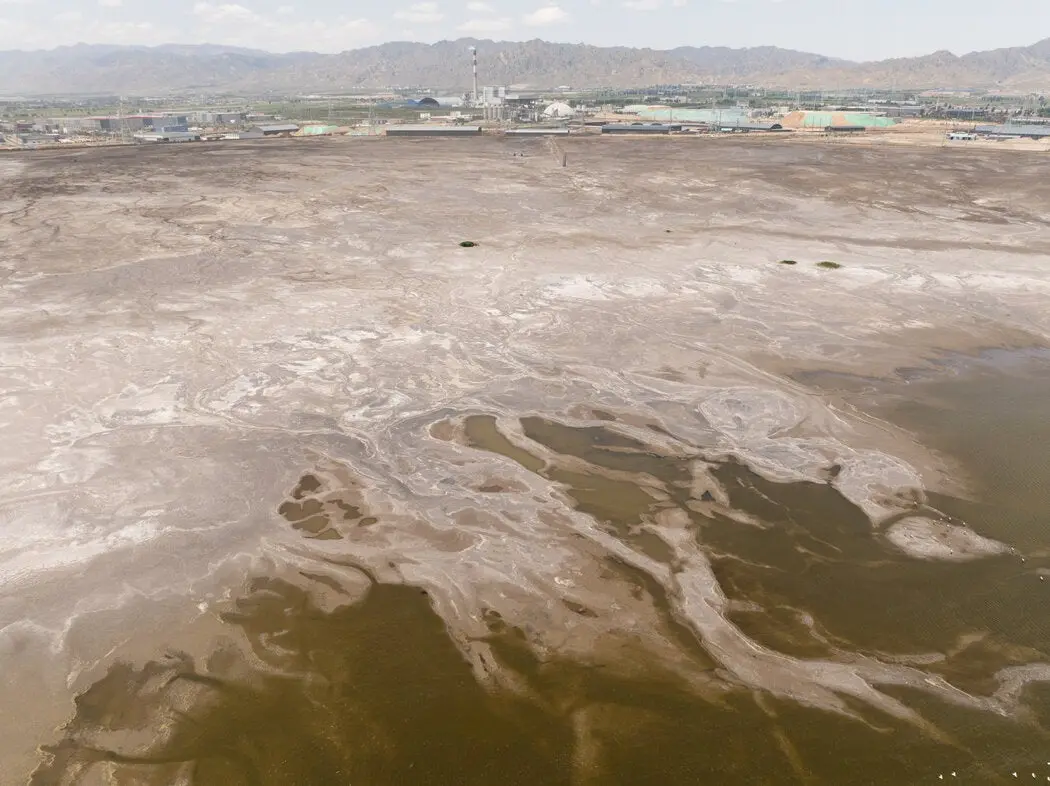
以稀土为例,中国在2024年约占全球稀土开采量的61%,但在冶炼分离环节,这一比例高达91%左右。到了高性能稀土永磁体的生产,中国的份额同样超过九成。 这意味着,即便其他国家挖出了稀土矿,很多时候仍需运到中国加工,才能变成电机、风机和导弹制导系统中不可或缺的磁铁。 这种优势的形成,与中国多年来在冶炼技术、产业配套和规模化生产上的持续投入密切相关,也与部分国家早年出于成本和环保考虑主动退出这一行业有关。 类似的格局,也出现在其他矿产上。镓的初级产量绝大部分来自中国,锗、钨、锑等小金属同样高度集中;在锂、钴、石墨等电池材料的提炼环节,中国也占据全球大头。 国际能源署最新的全球关键矿产展望指出,在各类关键矿产中,排名第一的冶炼国平均份额在2025年达到72%,高于2023年的70%。 报告还发现,锰、镍和石墨等品种过去几年的新增供应,几乎全部来自占主导地位的供应国。换句话说,全球"去集中化"的努力,至今收效有限。 出口管制:从"卖资源"到"握筹码"这种结构性优势,近年来逐渐转化为政策工具。 自2023年7月起,中国先后对镓、锗实施出口管制,随后扩大到石墨、锑,以及钨、碲、铋、钼、铟等品种。
2025年4月,在美国加征关税的背景下,中国又对钐、钆、铽、镝、镥、钪、钇七种中重稀土实施出口许可管理。同年10月,管制范围进一步扩大,并宣布对美国全面禁止出口镓、锗和锑,这一禁令随后被暂停执行至2026年11月10日。 这一暂停,源于2025年秋季中美元首会晤后双方达成的阶段性缓和安排,但它的到期时间,也让全球产业界对未来走向格外关注。 据统计,受中国出口管制约束的矿产税则号数量,自2023年以来已增加了两倍。 管制带来的冲击在市场上清晰可见。 欧洲市场上的镓和重稀土价格,一度达到中国国内价格的约五倍。 一些美国磁材企业反映,出口许可审批周期长达60至120天甚至更久。中国海关数据显示,2025年4月以后,钇、铽、钪、镝等稀土对美出口一度几乎停滞。 对依赖高性能磁铁的国防工业而言,影响尤为直接。战斗机、导弹、无人机和潜艇的关键部件,都离不开含镝、铽等重稀土的耐高温磁体。 新兴的人形机器人产业同样绕不开这一环节。有分析估计,人形机器人所需的稀土磁体和执行器等关键部件,约八成供应链掌握在中国企业手中。 美国的"补课"之路有多远面对这种依赖,美国近年来加快了"补课"步伐。 美国国防部要求相关企业在2027年前停止采购中国来源的稀土磁体,并向本土唯一的稀土生产商MP材料公司注资,还为其产品提供接近市场价两倍的保底价格。 美国政府同时推动与澳大利亚、日本、沙特等国在关键矿产领域合作,并通过战略储备、税收优惠和贷款支持,扶持本土采矿和冶炼项目。 然而,重建一条完整的供应链绝非一朝一夕。一座新矿从勘探到投产往往需要十年以上,冶炼分离技术和环保处理也需要长期积累。 国际能源署估计,到2035年,地域上更分散的稀土冶炼能力,只相当于预期开采量的约三分之二,而规划中的磁体产能仅为三分之一。这意味着,即便各方全力追赶,中国在加工环节的优势在未来十年仍难以被取代。 筹码与风险并存对中国而言,关键矿产的主导地位是数十年产业积累的结果,也是在贸易摩擦中维护自身利益的重要筹码。 但筹码也是一把双刃剑。过度使用可能促使其他国家加速"去中国化",长期来看反而削弱自身的市场份额和定价话语权。 反过来,外部持续加码的技术封锁和关税压力,也让中国更有理由把这张牌握在手中,双方的互动由此陷入一种相互试探的循环。 对全球而言,关键矿产供应高度集中本身就是一种系统性风险。无论是地缘冲突、自然灾害还是政策变化,都可能让整条产业链陷入停摆。 从更长远的角度看,推动开放合作、建立稳定可预期的贸易规则,或许才是让各方都能安心发展新能源和高科技产业的出路。 在大国博弈的棋盘上,一粒小小的稀土,承载的已不只是化学元素的分量,更是产业安全和国家战略的分量。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

加拿大 昨天 19:14
社会 昨天 19:08
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10