- 48小时新闻排行
- 7天新闻排行

| 过去几年,加拿大房市持续调整,不少准备买房的人选择先观望。 有人在等房价继续下跌,有人在等按揭利率进一步回落,也有人希望先多攒一些首付,再决定是否入场。 这种观望并非没有道理。全国房价已经较疫情后的高位下跌约20%,按揭成本也一度有所缓解。对部分买家来说,晚一点买,确实可能换来更低的价格或更轻的月供压力。 但现在,这种“再等等也许会更划算”的逻辑,正在发生变化。 加拿大皇家银行(RBC)最新报告指出,全国房价在第二季度已经企稳,结束了自2025年夏季以来持续下跌的趋势。也就是说,过去靠房价继续往下走来改善购房条件的阶段,可能正在接近尾声。 更麻烦的是,房价不再明显下跌的同时,按揭利率却可能重新往上。
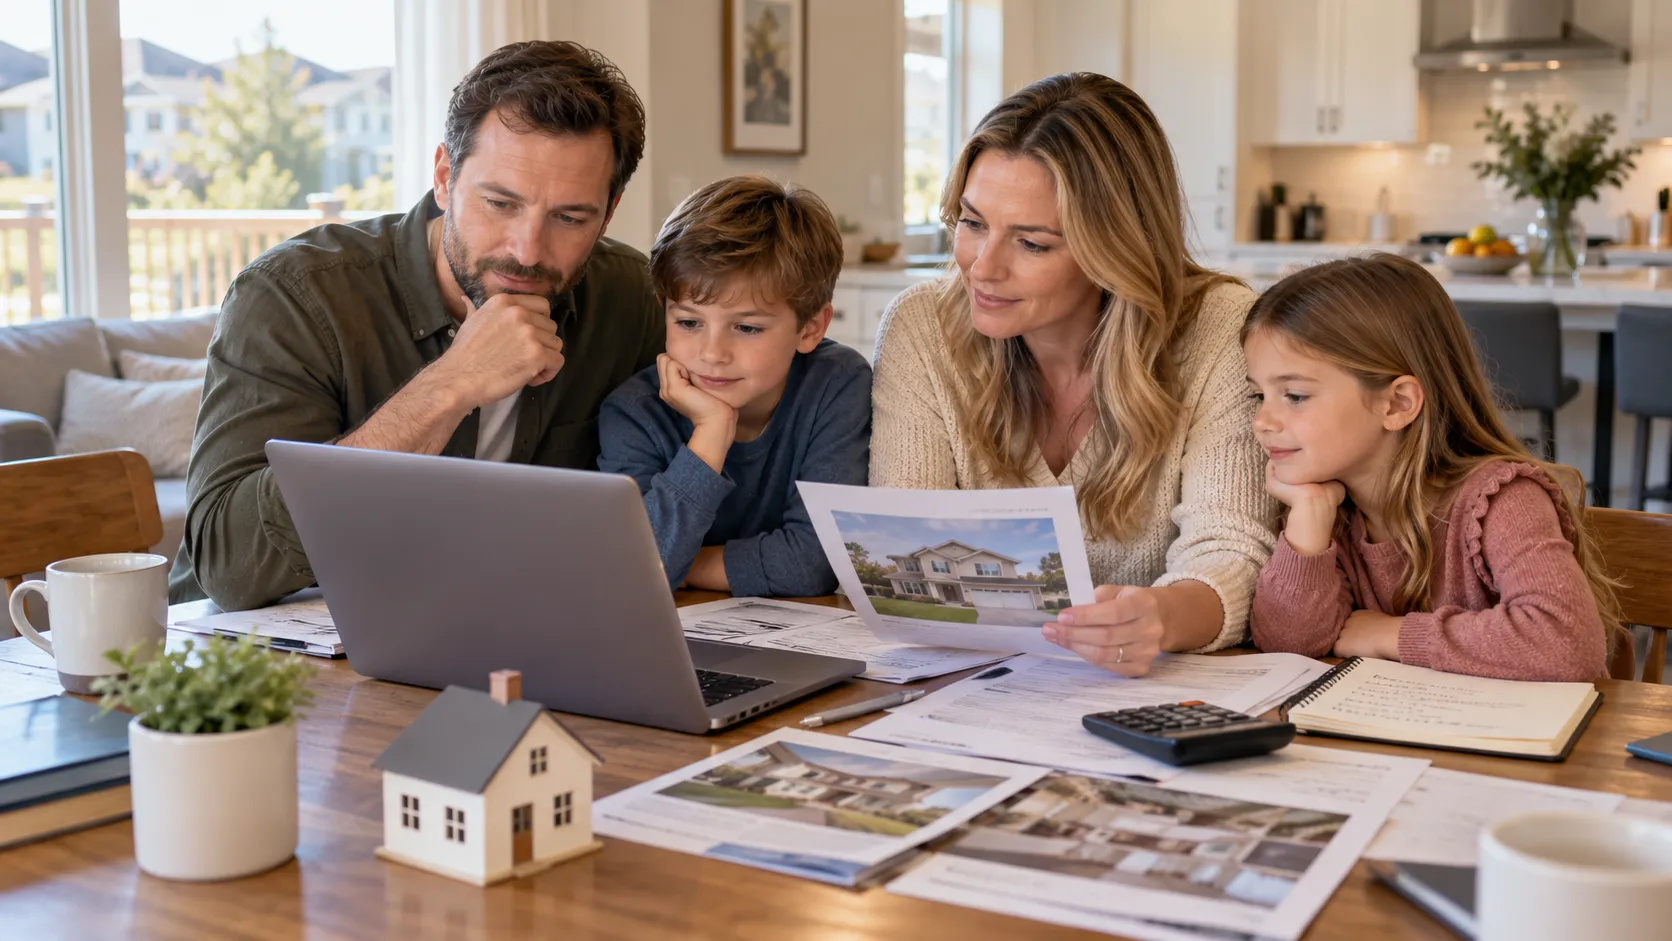
图源:生成图片,非实景 房价不跌了,利率却可能涨RBC指出,第二季度唯一真正改善住房负担能力的因素,是家庭收入有所增加,但改善幅度并不大。 与此同时,加拿大政府债券收益率上升,已经开始推高固定按揭利率。 Capital Economics预计,五年期固定按揭利率可能从目前平均约4.1%,逐步升向5%左右。 这个变化对买家的影响非常直接。 该机构估算,如果一个买家的购房能力主要受每月按揭付款限制,那么按揭利率从4.1%升至接近5%,其能够负担的房价可能下降约9%。 举例来说,如果收入、首付和其他条件都不变,一个原本能够承担100万加元住房的买家,购买力理论上可能缩水到大约91万加元左右。 这并不是说房价本身一定会跌9%,而是说同样的家庭收入,在更高利率下能借到的钱会减少。 再等,不一定会更便宜过去一段时间,不少买家选择观望,一个重要原因就是希望房价继续跌,或者等利率进一步下降。 但现在,这两个条件都开始发生变化。 全国房价已经趋于稳定,而长期利率却面临上行压力。如果加拿大央行明年如市场预期加息,浮动按揭利率也可能随之上升。 高能源价格还可能进一步推高家庭的水电、暖气等公用事业支出。 也就是说,未来即使房价没有明显上涨,只要融资成本和持有成本上升,买房仍然可能变得更贵。 对买家来说,真正需要考虑的已经不只是“房价还能不能再便宜一点”,而是继续等待之后,自己的贷款能力会不会反而下降。 加拿大买房压力依然很大RBC的住房可负担性指标,衡量一个典型家庭需要拿出多少税前收入来支付按揭、房产税和公用事业费用。 比例越低,代表购房压力越小。 2001年,加拿大家庭平均只需要拿出约33%的税前收入来承担住房成本。疫情前,这一比例已经升至约46%。 到2023年,住房成本一度吃掉家庭收入的63.6%,达到历史高位。 随着之后房价调整以及融资成本下降,今年4月这一比例回落至约53%。第二季度进一步降至52.8%,但仅改善0.4个百分点,是近一年来最小的一次改善。 这也说明,加拿大住房负担能力虽然较前几年有所好转,但距离真正轻松买房仍然很远。 温哥华仍然最难买不同城市之间的差距更明显。 目前,全国住房负担压力最低的是萨斯喀彻温省里贾纳(Regina),一个典型家庭只需要拿出约27.9%的收入来承担住房成本。 温哥华则仍然是全国最昂贵的市场。 按照RBC的计算,在温哥华拥有一套住房所需要承担的成本,已经接近家庭税前收入的84%。 这意味着,对大温地区买家来说,即使全国整体房价已经经历调整,住房压力仍然远高于加拿大其他多数城市。 对准备买房的人意味着什么?RBC这份报告并不是在告诉买家“现在必须赶紧买”。 它真正提醒的是,过去几年那种“再等等,房价可能继续跌、利率可能继续降”的逻辑,正在变得没有那么可靠。 如果房价保持稳定,而按揭利率重新上升,那么即使房价本身没怎么涨,买家的实际购买力也可能下降。 因此,对准备买房的人来说,未来更值得关注的,可能不是单纯猜房价还能不能再跌,而是自己的收入、首付和贷款能力,能不能承受更高的融资成本。 有时候,房价没有涨,并不代表买房会更便宜。 免责声明:本文仅根据公开报道及相关机构分析整理,内容仅供一般信息参考,不构成任何房地产、按揭贷款、投资、税务或法律建议。实际购房能力、贷款额度、利率及持有成本会因个人收入、负债、信用状况、首付比例、房产类型、地区及贷款机构政策而有所不同。读者在作出购房或贷款决定前,应结合自身情况,并咨询持牌按揭经纪、金融机构或其他相关专业人士。 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

加拿大 昨天 19:14
社会 昨天 19:08
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10