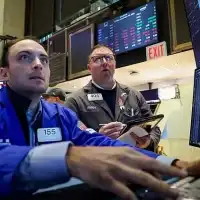
美股持续下跌,金融条件急剧收紧,市场正显现出与2018年末相似的危险信号:美联储在市场压力不断累积之际,仍面临继续加息的政策预期,投资者开始担忧货币政策是否会再次加剧市场动荡。
据高盛交易主管Rich Privorotsky周五报告,当前市场与2018年末存在惊人的相似之处。他将近期抛售定性为“全面清仓式变现”,而非普通的板块轮动,并警告市场可能正在从风险偏好下降转向更深层次的流动性收缩。
彼时,美联储在2018年连续加息,标普500指数从9月高点至12月24日低点累计下跌19.8%,逼近技术性熊市。随着市场压力持续加剧,美联储最终在2019年1月释放暂停加息的信号,政策立场发生转变。
如今,Privorotsky尤其关注黄金走势。股票与黄金同步遭到抛售,传统避险资产未能发挥保护作用。在他看来,黄金可能是判断当前流动性危机深度的最佳观察指标,其走势或将揭示市场压力是否正在进一步恶化。
01
2018年末的教训:持续加息最终迫使美联储转向
2018年,美联储全年四次加息。9月20日,标普500指数创下阶段高点,此后随着全球经济增长放缓、贸易摩擦加剧以及货币政策持续收紧,市场压力不断累积。
12月,美联储再次加息,将联邦基金利率目标区间提高至2.25%—2.50%。然而,市场对经济前景和货币政策的担忧持续升温,标普500从9月高点至12月24日低点累计下跌近20%。
市场抛售最终促使美联储调整政策立场。2019年1月30日,美联储表示未来调整利率时将保持耐心,释放出暂停加息的明确信号,随后市场迎来反弹。
Privorotsky认为,当前市场同样面临金融条件收紧与增长前景承压的双重压力,政策与市场之间的矛盾正在加深。
02
金融条件骤然收紧,市场从轮动转向全面抛售
Privorotsky指出,当前市场最明显的变化,是抛售从局部板块扩散至整个市场。周四,标普500盘中一度上涨逾1%,最终却收跌2%,连续六个交易日下跌并再次跌破200日均线。当天全部11个板块悉数收跌,公用事业、必需消费品等传统防御板块也未能幸免。
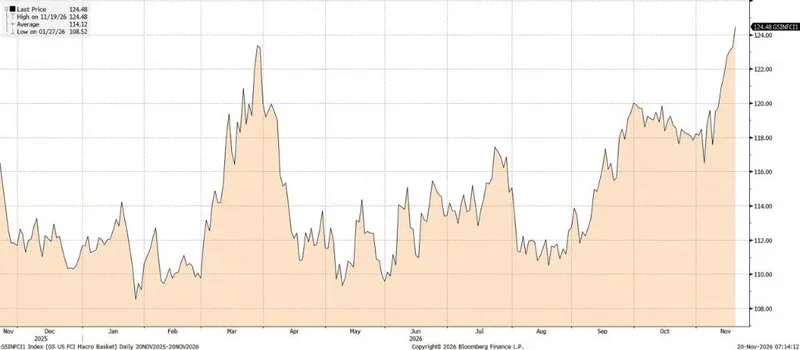
与此同时,高盛美国金融条件指数(FCI)宏观篮子周四升至124.48,创过去一年最高水平。自11月初以来,该指数在约两周内上升约8个点,显示金融条件正在迅速收紧。
当前美联储官员接连释放鹰派信号,理事Waller关于加息50个基点的表态,以及会议纪要中官员对继续加息的支持,进一步加剧了市场担忧。资本成本上升也令AI基础设施投资的回报预期承压。
Privorotsky认为,市场技术面已经遭到严重破坏,期权市场的负Gamma效应还在放大跌势。此前的板块轮动,正在演变为更广泛的股票清仓。
03
黄金成为流动性危机的最佳观察指标
在所有资产中,Privorotsky尤其关注黄金。他认为,黄金是观察当前市场流动性状况最有价值的同步指标。
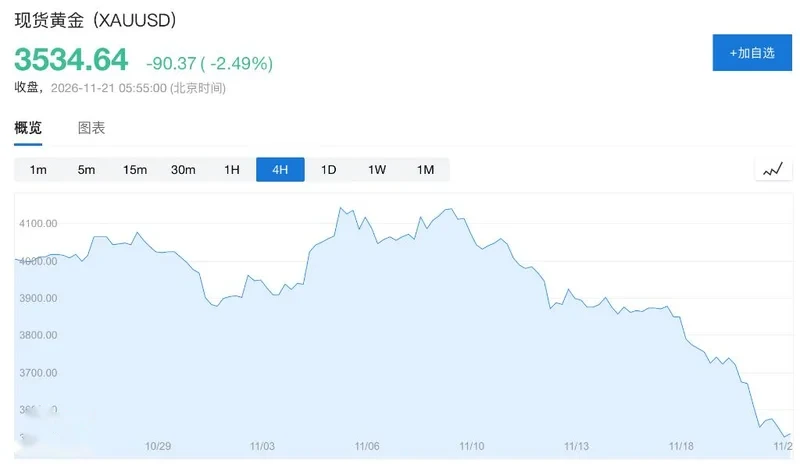
通常情况下,黄金被视为避险资产,但此次却与股票同步下跌。金价跌破3600美元,铜价也出现单日约5%的大幅下挫。
这种跨资产同步下跌释放出不同于普通市场调整的信号:投资者不再只是从股票转向黄金等避险资产,而是在出售不同类别的资产以获取现金。市场面临的可能是更广泛的流动性收缩。
ANZ指出,黄金投机性多头仍有约200吨的潜在减仓空间,意味着去杠杆压力可能尚未完全释放。
与此同时,长端国债收益率下行、通胀盈亏平衡利率收缩,股票与黄金却同步遭到抛售。Privorotsky认为,这一组合表明市场关注点正在从通胀转向增长与流动性问题,债券市场或许已经开始为政策失误定价。
因此,黄金能否止跌企稳,将是判断市场流动性压力是否缓解的重要观察窗口。
04
市场何时迎来政策转向?
Privorotsky认为,当前悲观情绪和单边去杠杆的规模,暗示市场可能正在接近战术性低点。由于基金仓位已经明显低配,一旦出现反弹催化剂,市场反弹幅度可能相当剧烈。
但真正的转机仍取决于政策预期是否发生变化。他继续看好做多短期限国债,认为这一交易与股票市场所反映的风险信号存在明显错位。
近期市场将关注PCE数据、非农就业报告和12月FOMC会议。Privorotsky认为,真正可能迫使美联储重新评估政策路径的是11月CPI数据,但这一数据距离当前仍有一段时间。
值得注意的是,高盛经济学家目前仍预计美联储将在12月加息25个基点,并于2027年3月再次加息,而债券市场定价与这一预测存在明显分歧。

 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10