- 48小时新闻排行
- 7天新闻排行

| 加拿大油气圈最近热闹得有些反常。 据行业统计,2026 年开年至今,加拿大上游油田并购交易额已经突破 300 亿美元,华尔街更是放言,全年数字有望直接冲过 2017 年 530 亿美元的历史顶峰。要知道,上一次这般盛况还是九年前,只不过那一回是壳牌、康菲们 "甩卖" 油砂逃命,这一回是真金白银往上砸。
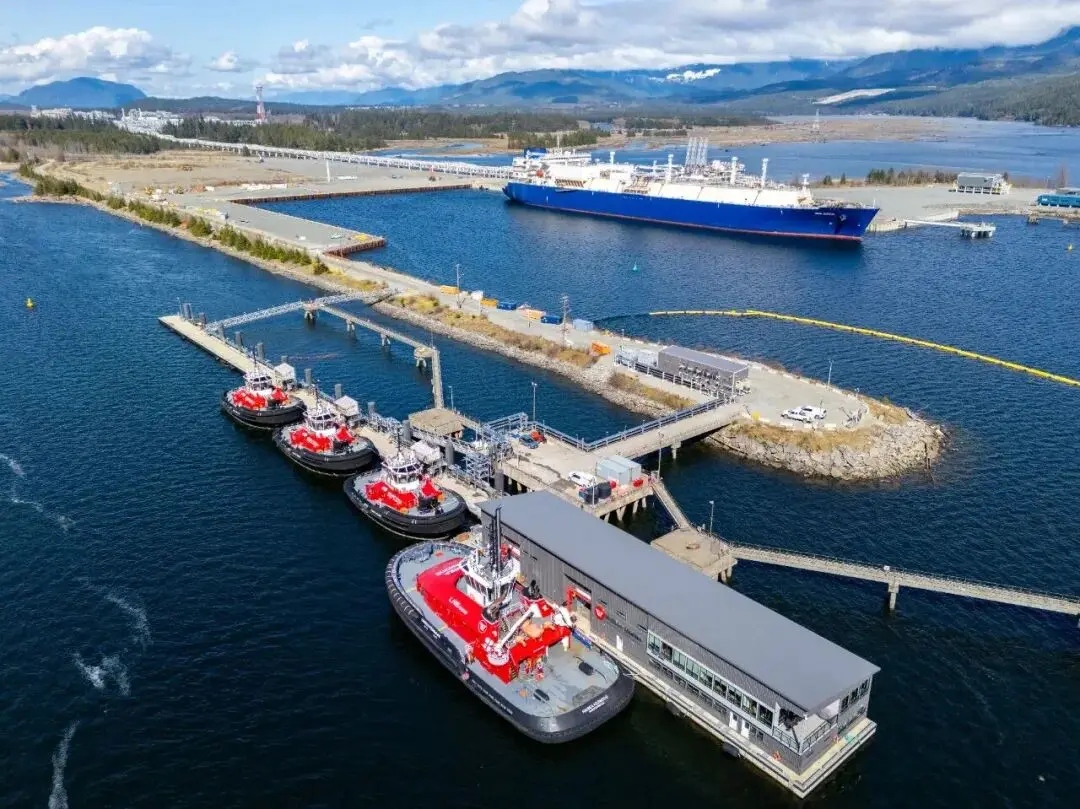
标志性的一笔发生在今年 4 月。壳牌宣布以约 164 亿美元企业价值吞下加拿大天然气龙头 ARC Resources,9 月 2 日正式交割。这笔交易给壳牌每天多出 37 万桶油当量的产能,更关键的是,ARC 主产 Montney 盆地天然气,而壳牌手里攥着 LNG Canada 出口终端 40% 的权益 —— 上游气源直连出口码头,整条 LNG 产业链就此闭环。用业内的话说,这不是撤退,是换了个姿势重新进场。 紧随其后,Tamarack Valley 与 Headwater Exploration 一拍即合,全股票合并对价 100 亿加元,合并后日产量直奔 8 万桶油当量,坐上加拿大 Clearwater 纯油生产商的头把交椅;凯雷资本也没闲着,拉着一支 Avenrock Energy 平台,把卡尔加里私营运营商 Parallax Energy 收入囊中,在 Duvernay 页岩区圈下 30 万英亩土地。 卡尔加里能源咨询公司 Fuelled Inc. 首席执行官 Raj Singh 看得透彻:2017 年那波是客户火烧眉毛被迫卖资产,今年这波则是卖方腰杆硬着主动合并,"因为这对股东最划算"。驱动逻辑也简单粗暴 —— 中东局势推高油价,加拿大优质资产一下子变得 "特别香";再加上卡尼政府对能源行业不再处处设卡,国际巨头的投资信心彻底被点燃。 热闹是人家的,但在加拿大深耕十几年的 "三桶油",这盘棋也到了该重新掂掂分量的时候。 先看中国海油。2012 年 151 亿美元吞下尼克森,一度是中国企业最大海外并购案。时至今日,长湖油砂项目仍在正常运转,2024 年 11 月长湖西北新区块刚投产,高峰日产原油可达 8200 桶;Syncrude 合成原油项目里还留着 7.23% 的权益。真正的 "神来之笔" 是当年随尼克森一并拿下的圭亚那 Stabroek 区块 25% 权益,如今已是全球成本最低的深水增长极,这也让中海油在处置加拿大高成本油砂时多了几分从容。2025 年 11 月,Cenovus 以约 79 亿加元完成对 MEG Energy 的全面收购,中海油所持 MEG 股份随之退出,落袋为安。 再看中国石油。手里最抢手的莫过于 LNG Canada 项目 15% 的股权。今年 7 月彭博社爆料,中石油正聘请财务顾问评估出售部分股权的可行性,套现资金并非离场,而是要给 LNG Canada 二期扩建输血 —— 目标是把现有 1400 万吨年处理能力直接翻到 2800 万吨。与此同时,阿尔伯塔省的 MacKay River 和 Dover 两块油砂项目仍在正常持有,未见公开出售动作。 至于中国石化,2010 年砸下 46.5 亿美元从康菲手里接盘 Syncrude 9.03% 股权,至今仍是加拿大油砂合资阵营的重要一员。就在今年 6 月,中石化副总经理牛栓文专程飞到卡尔加里,一边出席第八届世界地热大会,一边实地走访辛克鲁德项目,与合资方森科能源 CEO 当面聊了聊,还抽空看了看 Wapiti 油田。 机遇明摆着:Montney 天然气、Clearwater 优质原油这些带管道出口的资产批量入市,正好可以补低成本储量;LNG 上游气源跟国内保供需求也搭得上。但麻烦同样绕不开 —— 加拿大联邦和阿尔伯塔省的碳成本年年抬升,油砂项目利润被一点点啃;更棘手的是,大型国有能源企业在加拿大搞大额收购,国家安全审查这道门从来都不好过。 这一轮整合潮,是资产价值重估的窗口,也是战略取舍的路口。三桶油在加拿大的下一步,值得所有人盯着看。 (素材来源网络,如有侵权,联系删除) 免责声明:本网转载的文章仅为传播更多信息之目的,本网未独立核实其内容真实性,文章也不代表本网立场。如文章侵犯了你的权利,请联系我们修改或删除。本网提供的内容,包括并不限于财经、房产类信息,仅供参考,不构成投资建议;本网内容,包括并不限于健康、保健信息,亦非专业意见、医疗建议,请另行咨询专业意见。本网联系邮箱:contact@cacnews.ca  |

加拿大 昨天 19:14
社会 昨天 19:08
关注获得及时、准确、全方位的新闻消息
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10
 1
 2
 3
 4
 5
 6
 7
 8
 9
 10